Notre philosophie
Un engagement et une fierté partagée
Les activités et travaux économiques du cabinet international JSF contribuent au progrès d’un monde qui offrira plus de sécurité et de prospérité à vos entreprises et investissements. Aucun projet financier privé et global, susceptible de relever le grand défi africain du XXIème siècle et de rallier les populations autour d’un paradigme de développement fédérateur, n’avait été jusque-là mis en œuvre ni proposé.
Les femmes occupent une place prépondérante dans le modèle JSF / EUAS. Nous pensons que lorsque les Africaines s'affranchiront d'une domination patriarcale et religieuse, l’Afrique subsaharienne pourra devenir une terre de liberté, de prospérité et d’épanouissement. (Une étude de juin 2026 dans 38 pays africains indique une très large majorité en faveur de l'émancipation en matière de mariage, procréation et accès à l’emploi.)
Vital pour une part de l’humanité, le programme Etats-Unis d’Afrique Subsaharienne (EUAS) ou United States of Sub-Saharan Africa (USSA) s’appuie sur une architecture sophistiquée et efficace de financement de l'industrialisation. Cette dimension historique et d’intérêt général confère un sens profond à nos missions. Elle rassemblera collaborateurs et partenaires autour d’un engagement et d’une fierté partagée.
Francis Journot, jeudi 2 avril 2026
Le corpus méthodologique et géostratégique du cabinet Francis Journot Strategies & Finance
Le modèle économique et financier du cabinet Francis Journot Strategies & Finance (JSF) s'est construit autour d’une reflexion globale intégrant la stratégie, la finance et l'industrie mais incluant aussi une dimension géopolitique et géostratégique.
Son champ d'action dépasse le cadre du conseil mais il partage avec de grands cabinets internationaux comme les MBB, des principes méthodologiques éprouvés dont la résolution structurée des problèmes, l'analyse fondée sur les faits, le raisonnement par hypothèses, la modélisation quantitative, les scénarios et l'orientation vers la décision.
Dans un monde en pleine recomposition, le capitalisme et la finance doivent évoluer pour préserver ou rétablir des équilibres économiques et industriels dont dépend leur propre prospérité. L’allocation du capital détermine où se trouveront demain les industries, les emplois et les centres de décision. Puisque les marchés financiers impactent et façonnent notre avenir mais sont indispensables, alors soyons les marchés. 13/08/2026

La méthodologie JSF appliquée au modèle EUAS
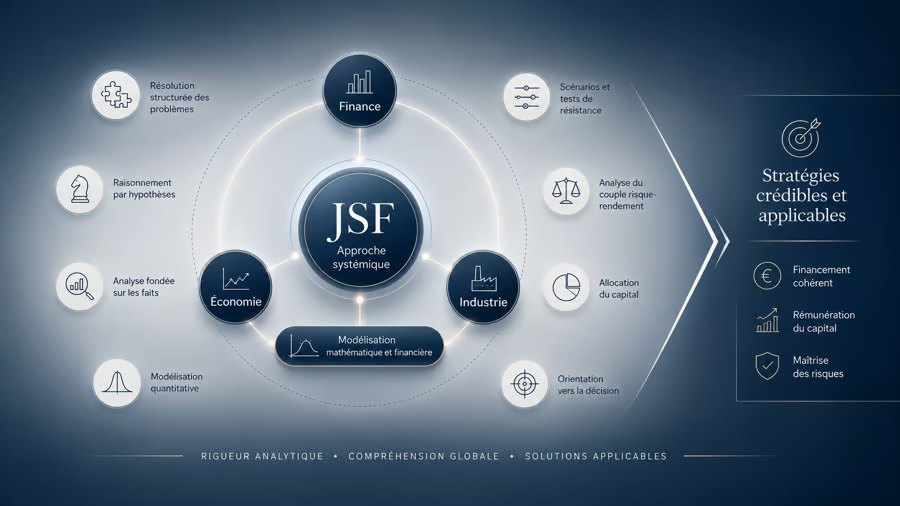
Le modèle JSF / EUAS constitue la traduction opérationnelle, à grande échelle, du corpus méthodologique et géostratégique de JSF. Il articule financement, industrie, infrastructures, sécurité, compétences et développement des marchés dans une même architecture afin de répondre simultanément aux contraintes économiques, financières, industrielles et stratégiques de l’Afrique subsaharienne.
Dans cette mise en œuvre, plusieurs principes du conseil en stratégie trouvent une application concrète.
Le first-mover advantage y occupe une place particulière : l’Afrique subsaharienne demeure encore faiblement industrialisée et son futur marché intérieur reste largement à construire. L’enjeu consiste à prendre position suffisamment tôt pour participer à la structuration de ce marché, contribuer à l’émergence de ses futures chaînes de valeur et y construire des positions industrielles fortes avant que des concurrents ne les occupent durablement.
La logique where to play / how to win conduit à déterminer les zones industrielles, les secteurs, les chaînes de valeur et les partenaires sur lesquels concentrer prioritairement les capitaux. Il ne s’agit pas d’investir indistinctement, mais d’identifier les domaines dans lesquels l’investissement peut produire le plus fort effet économique et industriel, puis les conditions permettant d’y construire un avantage concurrentiel.
Les scale effects et l’experience curve occupent également une place importante. Des implantations industrielles isolées ne peuvent produire les mêmes effets qu’un ensemble coordonné de zones, d’entreprises, de fournisseurs, d’infrastructures et de marchés. Les premières réalisations permettront parallèlement d’accumuler de l’expérience, de réduire les coûts, d’améliorer les procédures et d’accélérer la montée en puissance du dispositif.
Cette progression rejoint la logique des lighthouses : les premières zones industrielles constitueront des points d’étape structurants. Elles permettront de mesurer les premiers résultats, d’affiner les dispositifs et de préparer les implantations suivantes sans remettre en cause la cohérence d’ensemble du modèle.
La portfolio approach permet de répartir les risques entre différents secteurs, entreprises, actifs et zones géographiques afin qu’une difficulté particulière ne puisse compromettre l’équilibre général du dispositif. Elle se prolonge dans l’ingénierie financière par la recherche permanente d’un équilibre entre rendement, risque et protection du capital.
Enfin, le modèle JSF / EUAS s’inscrit pleinement dans la logique du Big Push : l’industrialisation ne peut résulter d’actions isolées lorsque financement, industrie, infrastructures, énergie, logistique, sécurité, compétences et débouchés sont interdépendants.
Ces différents leviers doivent avancer de manière coordonnée afin que chacun renforce les autres. Cette logique rejoint également celles de l’ecosystem strategy et de l’end-to-end execution.
Une usine ne peut fonctionner sans fournisseurs, énergie, financement, infrastructures logistiques, sécurité et débouchés commerciaux. Le modèle JSF / EUAS vise donc à réunir simultanément ces différentes conditions afin de créer un écosystème économique et industriel cohérent, dans lequel chaque entité concourt au développement de l’ensemble. C’est précisément cette logique d’intégration, de coordination et de transmission que traduit l’architecture de la courroie de transmission JSF / EUAS. 13/08/2026
La courroie de transmission du modèle financier et macroéconomique

Le modèle financier et macroéconomique JSF / EUAS repose sur une architecture intégrée conçue pour mobiliser, protéger, transférer et transformer les capitaux internationaux en investissements productifs destinés à financer l'industrialisation de l'Afrique subsaharienne. À l'image d'une courroie de transmission, chaque entité exerce un métier spécifique et met son expertise au service d'une architecture commune. Elle ne représente pas une relation hiérarchique entre les entités mais illustre plutôt la coordination des compétences et la circulation des flux financiers nécessaires à la réussite du programme.
La gouvernance du modèle repose sur cette répartition claire. Chaque entité est placée sous l'autorité de son président ou de son directeur, qui exerce les pouvoirs attachés à sa fonction et répond, dans le cadre des lois et réglementations applicables, de la gestion et des missions confiées à son entité. Cette organisation garantit une gouvernance claire, une chaîne de décision lisible et une parfaite identification des responsabilités.
Le pilotage stratégique : JSF
Francis Journot Stratégies & Finance (JSF) est le cabinet qui conçoit le modèle économique, élabore son architecture financière et macroéconomique, définit sa gouvernance et assure son pilotage stratégique. Il veille à la cohérence de l'ensemble du dispositif et à la bonne articulation des différentes entités du modèle.
Levées de fonds
Journot American Finance (JAF) constitue le cœur financier du modèle. Elle mobilise les capitaux sur les marchés financiers internationaux, en assure la structuration, la gestion et leur transfert vers les structures opérationnelles du programme. Elle assurera également la gestion des ressources affectées à la péréquation et développera progressivement les opérations de Private Equity et de M&A relevant du Groupe.
Outil de sécurisation financiere
Journot Sinking & Sanctuary Fund (JSSF) est le fonds de réserve et de stabilisation du modèle. Sa gestion financière est confiée à Journot American Finance (JAF), dans le respect des règles prudentielles de gouvernance définies par le groupe JSF. Il contribue à renforcer la protection des capitaux des investisseurs, à absorber les chocs financiers et à consolider la stabilité du dispositif. Néanmoins, la société de gestion se dotera aussi des couvertures assurantielles courantes et des garanties de premier rang. Cette architecture de protection multicouche assurera aux investisseurs un niveau de protection du capital particulièrement élevé.
La mise en œuvre en Afrique
Journot Africa Bank (JAB) reçoit les fonds transférés par JAF et en assure les opérations bancaires conformément aux objectifs du programme.
EUAS / USSA assure la coordination opérationnelle du programme en Afrique subsaharienne. À ce titre, elle facilite les échanges entre les différentes entités du modèle, les partenaires institutionnels et les États, afin d'assurer la cohérence et le bon déroulement du programme.
Journot Africa Property (JAP) conçoit, réalise et administre les zones industrielles, les plateformes logistiques, les éco-villes et les infrastructures nécessaires au déploiement du programme.
Africaine de Sécurité Défense (ASD) assure la protection des personnes, des sites, des infrastructures et des installations stratégiques nécessaires au bon déroulement du programme. 04/2026
JSF / EUAS constitue aussi la courroie de transmission entre deux cultures d'affaires
Le modèle financier et macroéconomique JSF / EUAS constitue une interface entre les exigences des marchés financiers internationaux et les réalités opérationnelles du développement industriel en Afrique subsaharienne. Les investisseurs fondent leurs décisions sur des critères exigeants de gouvernance, de transparence, de prévisibilité et de maîtrise du risque, auxquels de nombreux projets locaux ne répondent pas encore suffisamment. Cette différence contribue à expliquer leur difficulté à mobiliser des financements privés de grande ampleur.
L’architecture financière, la gouvernance et la spécialisation des différentes entités de JSF / EUAS ont précisément été conçues pour réduire cet écart. La « courroie de transmission » est ainsi autant financière qu’immatérielle : elle crée un langage commun entre investisseurs internationaux, partenaires industriels et opérateurs africains, afin de rendre les projets plus lisibles, plus prévisibles et mieux sécurisés. 31/07/2026
Relever le défi de l’industrialisation de l’Afrique subsaharienne
L'industrialisation de l'Afrique subsaharienne sera certes longue et peu aisée mais une stratégie cohérente, un projet fédérateur et des mécanismes financiers adaptés, permettront néanmoins de réussir. Aussi ne faut-il verser ni dans un afro-optimisme béat qui confond une croissance alimentée par les seules rentes minières avec un vrai développement structurel ni dans un afro-pessimisme fataliste qui condamne éternellement à la misère et à l'exil les populations d'une région où se concentre actuellement le plus fort taux d'extrême pauvreté au monde..
Pourquoi seul un modèle privé peut permettre cette industrialisation
Pour lever le volume nécessaire de capitaux, le fonds EUAS / USSA sera installé à Wall Street (NY), 1ere place financière mondiale.
Modèle économique de la demande, échouant depuis 60 ans mais toujours prôné par les institutions (UA, BAD, ONU, etc.) et porté par l’aide publique au développement (APD), ou modèle de JSF, tel est désormais le choix pour les populations d'Afrique subsaharienne.
En effet, JSF / EUAS constitue aujourd'hui la seule offre privée et structurée d’envergure de nature à industrialiser l’Afrique subsaharienne à l’échelle régionale. 08/08/2026
La question n'est plus de savoir si l'Afrique subsaharienne doit s'industrialiser mais comment rendre cette industrialisation économiquement et financièrement possible. Il nous faudra pour cela parvenir à mobiliser les capitaux, les compétences et la capacité d'exécution nécessaires à cette transformation historique.
Les besoins d'investissement se chiffrent en milliers de milliards de dollars et les organisations internationales considèrent que les capitaux publics ne pourront pas, à eux seuls, répondre à ces besoins. De plus, l"échec de l'aide publique au developpement en illustre les limites. La région ne s'est pas industrialisée et l’industrie de certains pays a considérablement diminué.
Mais les investisseurs n’accepteront d’apporter leurs capitaux que si un modèle privé, financièrement et économiquement viable, permet de les sécuriser.
Les États sont souvent confrontés ou soumis :
- aux contraintes budgétaires
- aux cycles électoraux
- à l'endettement
- aux changements de gouvernements
- aux arbitrages politiques permanents
- à la corruption
Les institutions internationales, quant à elles, sont soumises :
- à des procédures longues
- à des équilibres diplomatiques complexes
- à un manque de volonté
- à des idéologies sclérosantes
- à des mandats parfois limités
- à des capacités financières insuffisantes au regard des besoins.
L'industrialisation d'une région de près de deux milliards d'habitants exige au contraire :
- une vision de très long terme
- du pragmatisme économique et financier
- une grande capacité d'adaptation
- des décisions rapides
- une ingénierie industrielle et financière sophistiquée
- des capacités d'exécution et et de transformation des entreprises
- une forte capacité de mobilisation des capitaux.
C'est précisément ce que notre modèle privé peut apporter.
La complémentarité privé et public
Le projet JSF / EUAS n'a pas vocation à se substituer aux États ni à remplacer les banques de développement ou les organisations internationales. Il a l'ambition de devenir l'allié majeur capable de mobiliser des capitaux privés à une échelle inédite pour accélérer l'industrialisation de l'Afrique subsaharienne. Les populations sont la finalité du modèle et les États en sont des partenaires essentiels de mise en œuvre.
Cette coopération sera organisée en amont. JSF / EUAS négociera avec chaque État partenaire un cadre global d’implantation couvrant notamment le foncier, les autorisations, les concessions et les conditions nécessaires au déploiement des zones industrielles, des infrastructures et des entreprises. Les équipes du programme en assureront ensuite directement la coordination et le suivi opérationnel.
L'agilité de notre modèle privé
Le monde change rapidement. Les marchés évoluent. Les technologies se transforment. Les équilibres géopolitiques se déplacent. Le développement prendra 20 ou 30 ans. C'est pourquoi notre modèle a été conçu pour fonctionner dans différents environnements économiques.
Il pourra :
- Accélérer
- Ralentir
- marquer une pause
- modifier ses paramètres financiers
- renforcer ses réserves
- changer ses priorités
- réallouer ses ressources
La doctrine d’investissement de JSF repose sur un engagement de long terme associé à une gestion particulièrement prudente des risques. L’ampleur et la durée du programme imposent de diversifier les expositions, de protéger les capitaux, de constituer des réserves et de préserver en permanence une capacité d’adaptation et de réallocation des ressources. Cette discipline financière n’est pas contradictoire avec l’ambition industrielle du projet : elle constitue au contraire l’une des conditions de sa continuité et de sa solidité sur plusieurs décennies.
Cette capacité d'adaptation permanente est l'une des principales forces du modèle privé. Elle lui permettra d’ajuster son rythme et ses moyens aux évolutions économiques, technologiques et géopolitiques sans remettre en cause son objectif fondamental d'industrialisation de l’Afrique subsaharienne.
Une logique de responsabilité
Le caractère privé du projet ne signifie pas la recherche d'un profit de court terme.
Au contraire.
Le modèle JSF / EUAS repose sur :
- la capitalisation des excédents
- La constitution de réserves
- la protection des investisseurs
- le financement de nouvelles infrastructures
- une vision sur plusieurs décennies. .
L'argent n'est pas considéré comme une fin en soi mais plutôt comme un instrument de transformation économique et de stabilité.
Le projet du XXIᵉ siècle pour l'industrialisation de l'Afrique subsaharienne
Le XXIᵉ siècle sera en grande partie déterminé par ce qui se passera en Afrique subsaharienne.
Jamais dans l'histoire moderne une région du monde n'aura connu une telle dynamique démographique. D'ici le milieu du siècle, l'Afrique subsaharienne comptera près de 2 milliards d'habitants. Elle concentrera une part majeure de la croissance démographique mondiale et une proportion considérable de la jeunesse de la planète.
Cette réalité constitue à la fois une opportunité extraordinaire et un immense défi. Sans industrialisation massive, sans création d'emplois, sans infrastructures modernes et sans transformation économique profonde, cette dynamique démographique pourrait engendrer une aggravation de la pauvreté, des migrations de grande ampleur, des tensions sociales et des déséquilibres géopolitiques majeurs.
L'industrialisation de l'Afrique subsaharienne n'est donc pas seulement une nécessité africaine. Elle constitue l'un des grands enjeux économiques, humanitaires et géopolitiques du XXIᵉ siècle.
Pourquoi un nouveau modèle de développement ?
Malgré des sommes considérables consacrées au développement de l'Afrique subsaharienne, la communauté internationale n'est pas parvenue à industrialiser cette région surtout dépendante de l'exportation de matières premières et des importations de biens manufacturés. L'aide publique au développement a permis de financer de nombreux programmes sociaux. Mais elle n'a pas permis de transformer l'économie à la hauteur des besoins d'une population qui comptera bientôt près de 2 milliards d'habitants. Aussi le statu quo n'est plus une option.
L'Afrique subsaharienne a besoin :
- d'usines
- d'infrastructures
- de technologies
- de capitaux
- de logements
- de réseaux logistiques
- d'emplois qualifiés
- d'écosystèmes industriels complets.
Il lui faut un puissant moteur de développement économique capable de mobiliser des ressources financières à une échelle jamais atteinte. C'est l'ambition du programme États-Unis d'Afrique Subsaharienne (EUAS).
Il faut créer une dynamique économique autour d'intérêts convergents
Notre programme de transformation économique est destiné à favoriser l'industrialisation rapide de l'Afrique subsaharienne. Il vise à faire émerger une Afrique plus industrialisée, plus prospère et plus stable. Le projet ne suppose pas la création d'une fédération politique mais prône plutôt une union de pays aux intérêts économiques proches.
Il repose sur une démarche :
- progressive
- pragmatique
- volontaire
- adaptable.
Quelques pays peuvent suffire pour commencer. L'important n'est pas le nombre d'États participants au départ. La priorité est de créer une dynamique économique capable d'entraîner progressivement l'ensemble de la région.
Une approche fondée sur la création de valeur
Le projet repose sur la conviction que la prospérité durable ne peut naître que de la création de richesses.
L'objectif est donc de créer :
- des zones industrielles modernes
- des éco-villes
- des infrastructures
- des réseaux logistiques multimodaux (route, rail, mer et aérien)
- des pôles de compétences des réseaux industriels intégrés .
Ces investissements doivent permettre :
- la création de millions d'emplois
- l'émergence de nouvelles classes moyennes
- le développement d'entreprises africaines compétitives
- l'augmentation des recettes fiscales des États
- le renforcement de la souveraineté économique du continent.
Une nouvelle conception de l’intégration verticale et de la chaîne de valeur
Pour exemple, dans le domaine du textile, JSF / EUAS privilégiera une nouvelle conception de l’intégration verticale sans avoir vocation à devenir lui-même fabricant ou distributeur. La production pourra être confiée à des entreprises partenaires répondant à des exigences précises de qualité et de maîtrise des impacts environnementaux, tandis que les marques, leur positionnement, la communication et l’organisation de leur commercialisation demeureront maîtrisés par le groupe.
Plusieurs segments de marché pourront être développés, des gammes accessibles de bonne qualité jusqu’aux produits premium ou haut de gamme, en privilégiant la qualité des matières, la conception, la finition, la longévité des produits et la force des marques. L’objectif ne sera pas de transformer l’Afrique subsaharienne en un nouveau Bangladesh de la fast fashion, fondé sur la recherche permanente des coûts et des salaires les plus bas, mais de construire une industrie textile capable de créer davantage de valeur tout en répondant à des exigences sociales et environnementales élevées.
Une attention particulière devra etre portée aux procédés de fabrication, aux matières utilisées, à la consommation et au traitement de l’eau, aux produits chimiques, aux déchets ainsi qu’à la limitation des productions excessives ou rapidement déclassées. La compétitivité recherchée reposera davantage sur l’organisation industrielle, les économies d’échelle, la productivité, la qualité des produits, la maîtrise de la chaîne de valeur et leur positionnement commercial.
JSF / EUAS confiera à des entrepreneurs externes le développement commercial de marques créées dans le cadre du programme ou reprises. Ils disposeront d’une capacité d’initiative mais pourront s’appuyer sur les moyens, l’organisation et la puissance du groupe pour développer fortement le chiffre d’affaires de l’activité dont ils auront la responsabilité. Les ventes s’effectueront principalement par les canaux numériques, complétés par quelques points de vente physiques emblématiques, afin de conserver la maîtrise de la relation avec le consommateur et d’éviter qu’une part importante de la valeur ajoutée ne soit captée par de grandes enseignes.
Cette organisation permettra de conserver une part beaucoup plus importante de la valeur créée au sein de la chaîne tout en offrant de nouvelles opportunités entrepreneuriales, en limitant les immobilisations, les coûts fixes et l’exposition directe du groupe. Elle illustre une conception de l’intégration verticale fondée moins sur la propriété de tous les maillons que sur leur maîtrise stratégique. 16/08/2026
Une architecture financière inédite
L'une des principales caracteristiques du projet réside dans son architecture financière pérenne car l'industrialisation est un processus long.
Les investisseurs, eux, recherchent généralement :
- la sécurité
- la liquidité
- des rendements lisibles
- une bonne visibilité des risques.
Le projet a donc été conçu pour concilier ces deux impératifs :
1 financer l'industrialisation de l'Afrique
2 protéger les investisseurs et les épargnants.
La mise en œuvre du programme EUAS/USSA s’appuie sur la proximité historique et linguistique de la France en Afrique subsaharienne, sur son expérience industrielle et l’excellence de ses écoles d’ingénieurs mais aussi sur l’industrie de l’Italie, des USA, de l’Allemagne et de la Grande-Bretagne.
Journot American Finance (JAF)
Le volume de levées de fonds indispensable à sa réalisation ne pourra être atteint qu’à partir de New York, première place financière mondiale.
Elle aura pour missions :
- mobiliser les capitaux internationaux nécessaires au programme
- accéder à la profondeur des marchés financiers américains
- gérer les fonds et les placements financiers du groupe
- adapter les levées de capitaux au rythme du déploiement industriel
- assurer la gestion du Journot Sinking & Sanctuary Fund.
- gérer et arbitrer les différentes poches d’actifs participant à la péréquation
- développer des opérations de Private Equity et de M&A à l’échelle internationale
EUAS / USSA
La direction du programme EUAS coordonnera sa mise en œuvre territoriale.
Elle aura pour missions :
- assurer l’interface avec les États partenaires
- coordonner les relations avec les groupes industriels
- organiser l’articulation entre les différentes entités du groupe
- accompagner le déploiement des projets sur le terrain
- veiller à la cohérence générale du programme
Elle coordonnera notamment les interventions de Journot Africa Bank, de Journot Africa Property et de l’Africaine de Sécurité Défense.
Journot Africa Bank (JAB)
Journot Africa Bank constituera le relais bancaire et financier du groupe en Afrique subsaharienne.
Elle aura pour missions :
- recevoir et centraliser les ressources destinées aux projets africains
- financer les entreprises et les activités industrielles
- accompagner les entreprises implantées dans les zones industrielles
- assurer les services bancaires nécessaires au fonctionnement des nouveaux écosystèmes
- participer à la structuration financière des projets locaux.
Journot Africa Property (JAP)
La société immobilière du groupe est chargée de :
- construire les zones industrielles
- développer les infrastructures industrielles et logistiques
- créer les éco-villes
- proposer des solutions d'hébergement adaptées à la croissance économique.
L'immobilier devient ainsi un outil de développement économique.
Journot Sinking & Sanctuary Fund (JSSF)
Le fonds d'amortissement et de réserve constitue le véritable bouclier de sécurité du modèle.
Il a pour missions :
- absorber les crises
- constituer des réserves
- sécuriser les investisseurs
- racheter de la dette de manière anticipée
- financer de futures extensions.
Le groupe a également fait le choix de sanctuariser une part très importante de ses bénéfices afin de renforcer sa solidité financière sur le long terme.
Pourquoi ce projet est-il important pour le monde ?
Le succès de l'Afrique subsaharienne ne concerne pas uniquement les Africains.
Une Afrique plus prospère signifie :
- de la stabilité
- davantage de croissance mondiale
- plus d'opportunités d'investissement
- une meilleure maîtrise des déséquilibres migratoires
- un renforcement de la coopération internationale
L’industrialisation de l’Afrique subsaharienne peut ainsi devenir l’un des grands moteurs économiques du XXIᵉ siècle, au bénéfice de l’Afrique, de l’Europe et du monde.
JSF / EUAS est-il le seul projet de cette nature ?
Il existe certes déjà :
- l'Union africaine et son Agenda 2063
- divers projets d'Etats et privés
- des banques de développement
- des corridors industriels régionaux
- de nombreuses institutions régionales et internationales
Mais aucun projet ne combine simultanément :
- ingénierie financière privée
- fonds de réserve
- banque dédiée
- Private Equity et M&A intégrés aux mécanismes de péréquation et de création de valeur
- industrialisation à grande échelle
- approche agile et évolutive
- objectif explicite de protection des investisseurs
- automobile comme moteur du Big Push
- réseau aéroportuaire industriel hub-and-spoke
- réseau économique intégré à l’échelle régionale et mondiale
- continuité entre la conception et la concrétisation d’une architecture complexe assurée par son fondateur
Le rôle prépondérant des femmes chez J S F
Ainsi que nous l’écrivions dans Le Figaro en 2021, le modèle de développement EUAS s’appuiera sur le futur rôle majeur des femmes :
« Lorsque plusieurs dizaines de millions de femmes d'Afrique subsaharienne dirigeront des entreprises artisanales ou plus importantes, occuperont des postes industriels et trois ou quatre fois plus d'emplois de services, indirects et induits, la natalité et le taux de pauvreté chuteront naturellement. Une hausse du niveau de vie encouragera l'éducation des enfants et l'émancipation des femmes, le modèle familial évoluera. Ainsi le solde démographique africain décroîtra de plusieurs centaines de millions d'habitants et déjouera les prévisions actuelles. »
Cette conception trouvera donc naturellement sa traduction au sein même de JSF. Il sera ainsi légitime que les femmes y occupent une place prépondérante, notamment aux plus hauts niveaux de responsabilité. Leur présence à de nombreux postes clés de direction et d’expertise participera pleinement à cette orientation. 07/09/2026
Une ingénierie financière conçue pour le changement d’échelle
L’architecture financière de JSF / EUAS est structurée autour d’une logique de capital efficiency et de risk-adjusted allocation combinant plusieurs poches d’actifs aux fonctions économiques différenciées, articulées par des mécanismes de péréquation et de recyclage interne du capital. La modélisation établit, pour différentes structures de portefeuille, les points morts consolidés, les rendements externes requis, la contribution des flux internes ainsi que les capacités de génération de surplus au-delà du hurdle rate nécessaire à l’équilibre du dispositif.
Les arbitrages entre capital productif déployé en Afrique subsaharienne et actifs ou investissements extérieurs sont ainsi pilotés non seulement en fonction du rendement nominal, mais également de leur contribution marginale à la liquidité, à la couverture des engagements et à la résilience du bilan consolidé. La rémunération des investisseurs, les management fees, les cash-flows bancaires et immobiliers, la valorisation de l’undeployed capital et la capitalisation majoritaire des excédents constituent les différentes jambes d’une même mécanique de génération, de sécurisation et de réallocation des flux.
Les surplus dégagés au-delà des exigences de rendement peuvent être dirigés vers le JSSF afin d’accroître progressivement les liquidity buffers, la capacité d’absorption des chocs et les réserves mobilisables du groupe ; cette accumulation renforce mécaniquement la capacité du système à traverser des séquences de marché défavorables sans interrompre le déploiement des actifs productifs. Plusieurs configurations d’allocation, hypothèses de rémunération et stress scenarios ont ainsi été modélisés afin de tester la sensibilité du dispositif à des contractions sévères de performance externe et d’identifier les marges de recalibrage compatibles avec le maintien des équilibres financiers.
JSF / EUAS ne repose donc pas sur un schéma statique de collecte et d’investissement, mais sur une architecture de bilan évolutive dans laquelle allocation, rendement, duration économique, liquidité, réserves, capital preservation et internal capital recycling sont administrés comme les variables interdépendantes d’un même système financier de long terme. 29/08/2026
Maîtriser le risque de change avec l'Afrique subsaharienne
Le risque de change est parfois présenté comme un obstacle majeur au financement à long terme de l’Afrique subsaharienne. Mais toutes les opérations internationales comportent, à des degrés divers, des risques de devise, de taux, de liquidité ou de contrepartie. La question n’est donc pas de prétendre les supprimer, mais de les identifier, de les répartir, de les couvrir et d’en limiter les conséquences à travers un dispositif adapté.
L’interface entre la JAF et la JAB s’apparente ainsi à une forme de chambre de compensation qui découple les flux de capitaux dans les deux sens : ceux levés sur les marchés internationaux et transférés en Afrique subsaharienne, puis, en sens inverse, la remontée des remboursements et autres flux financiers vers la JAF.
1. Organiser les flux entre JAF, JAB et les entreprises financées
La JAF lèvera principalement les capitaux nécessaires au programme en dollars ou en euros. La JAB recevra donc une part importante de ses ressources dans ces deux devises et devra également honorer envers la JAF des engagements libellés dans celles-ci. Une partie de ces ressources pourra être utilisée directement sans conversion. Les machines, équipements, technologies ou prestations achetés auprès de fournisseurs européens pourront être réglés en euros ; les achats effectués auprès de fournisseurs américains ou facturés en dollars pourront l’être dans cette devise.
La situation sera différente pour les dépenses effectuées en Afrique. Les salaires, travaux, services, sous-traitances et achats auprès d’entreprises locales seront généralement réglés en monnaies locales. Il en ira de même pour de nombreux crédits. Une entreprise qui vend principalement sur son marché intérieur et perçoit ses recettes en monnaie locale aura intérêt, lorsque cela est possible, à emprunter dans cette même monnaie. À l’inverse, une entreprise exportatrice qui reçoit une part importante de ses revenus en dollars ou en euros pourra supporter une dette libellée, au moins en partie, dans cette devise. La JAB devra donc conserver une partie de ses ressources en dollars ou en euros et convertir une autre partie dans les monnaies nécessaires aux opérations locales. C’est principalement à ce stade que naît le risque de change : la JAB pourra détenir des prêts ou d’autres actifs en monnaies locales tout en conservant des engagements envers la JAF en dollars ou en euros. La gestion du risque consistera donc à réduire autant que possible cet écart par plusieurs mécanismes complémentaires.
2. Développer progressivement les ressources de la JAB en monnaies locales
À mesure que son activité se développera, la JAB pourra compléter les ressources reçues de la JAF par des ressources directement disponibles en monnaies locales : dépôts bancaires, refinancements, émissions obligataires, partenariats avec des banques, des investisseurs institutionnels ou d’autres acteurs financiers africains. Un prêt accordé en monnaie locale pourra ainsi être financé, au moins en partie, par une ressource reçue dans cette même monnaie. Cette évolution réduira le besoin de convertir des dollars ou des euros et diminuera mécaniquement l’exposition de la JAB au risque de change. Elle contribuera parallèlement au développement des marchés financiers locaux.
3. Utiliser les flux commerciaux comme couverture naturelle
Les zones industrielles, les infrastructures logistiques et les entreprises bénéficiant des financements, des services bancaires ou des infrastructures du programme généreront d’importants flux d’importations et d’exportations. Par ses activités de financement du commerce extérieur, d’encaissement, de change et de gestion de trésorerie, la JAB pourra centraliser une partie de ces flux. Les recettes d’exportation en dollars ou en euros viendront ainsi naturellement compenser une partie des besoins du réseau dans ces mêmes devises. Cette couverture naturelle réduira le volume net de devises que le Groupe devra acheter ou couvrir sur les marchés.
4. Compenser les positions entre pays, entreprises et devises.
La dimension multinationale du Groupe constitue également un instrument de diversification. Certains pays, secteurs ou entreprises pourront présenter des besoins structurels en devises tandis que d’autres généreront des recettes en dollars ou en euros. La centralisation des positions permettra d’effectuer un netting interne : les besoins et les excédents seront compensés avant toute intervention sur le marché. La couverture extérieure ne portera ainsi que sur la position nette du Groupe et non sur la somme brute de milliers de transactions individuelles. À l’échelle envisagée pour le programme, cette mutualisation peut devenir un avantage important. La mise en place progressive du TECAS pourra renforcer cette logique. En développant les échanges entre les pays participants, en réduisant les barrières commerciales et en favorisant la constitution de chaînes de valeur régionales, il augmentera le nombre de flux susceptibles d’être rapprochés et compensés à l’intérieur du réseau.
5. Couvrir les positions résiduelles sur les marchés financiers
Après utilisation des ressources locales, couverture naturelle et compensation interne, une exposition résiduelle subsistera. Elle pourra être couverte par les instruments classiques des marchés financiers : contrats à terme, swaps de devises, cross-currency swaps, options ou autres instruments adaptés aux caractéristiques et à la liquidité de chaque monnaie. La JAF, implantée à New York et directement connectée aux marchés financiers internationaux, pourra organiser une grande partie de ces couvertures avec plusieurs banques et contreparties afin d’éviter une dépendance excessive à un seul établissement. Ces instruments permettront notamment de fixer à l’avance certains taux de conversion ou de protéger le Groupe contre une variation importante d’une monnaie. Toutes les monnaies africaines ne disposent toutefois pas de marchés de couverture aussi profonds que ceux de l’euro ou du dollar. Pour certaines, les couvertures pourront être plus coûteuses, plus courtes ou parfois difficiles à obtenir. Le Groupe pourra alors recourir à des institutions ou véhicules spécialisés capables de prendre en charge certains risques de change lorsque les marchés traditionnels sont insuffisants.
6. Tirer parti des régimes monétaires à parité fixe
Le risque de change ne sera pas identique dans tous les pays. Dans plusieurs États d’Afrique de l’Ouest et d’Afrique centrale, le franc CFA demeure lié à l’euro par une parité fixe. Pour les opérations financées en euros, cette organisation réduit très fortement le risque de variation entre l’euro et le franc CFA. Lorsque les capitaux ont été levés en dollars, une partie du risque pourra alors être ramenée à la relation entre le dollar et l’euro, pour laquelle les marchés de couverture sont beaucoup plus développés. Cette situation ne supprime cependant pas tous les risques. Il faudra notamment tenir compte de la liquidité, des possibilités de conversion et de transfert ainsi que d’une éventuelle évolution future du régime monétaire.
7. Mutualiser le risque au niveau d’un portefeuille continental
Une exposition importante à une seule monnaie africaine pourrait fragiliser le dispositif. La situation est différente lorsque les financements sont répartis entre plusieurs dizaines de pays, plusieurs monnaies et de nombreux secteurs. Les dépréciations monétaires ne se produisent ni simultanément ni avec la même intensité dans toutes les économies. La diversification géographique et sectorielle recherchée par JSF contribuera donc à limiter le poids qu’une seule monnaie pourrait représenter dans le risque total. Des limites d’exposition pourront également être fixées afin d’éviter une concentration excessive sur une devise particulière. Le risque de change pourra ainsi être suivi à la fois opération par opération et à l’échelle du portefeuille consolidé.
8. Constituer des marges de sécurité pour les risques qui ne peuvent être intégralement couverts
Certaines monnaies seront coûteuses à couvrir, d’autres pourront être difficiles à couvrir sur les longues durées correspondant aux investissements industriels. Le modèle devra donc conserver des marges de sécurité destinées aux risques résiduels : réserves de liquidité, fonds propres, mécanismes de garantie, assurances et capacité de stabilisation du JSSF. Les assurances et garanties pourront notamment couvrir certains risques liés à l’inconvertibilité d’une monnaie, aux restrictions de transfert, au risque politique, aux défaillances de contreparties ou à certains événements souverains. Ces protections viendront compléter les couvertures financières sans s’y substituer. Le Groupe disposera ainsi de plusieurs lignes de défense successives : limitation du risque à l’origine, ressources locales, couverture naturelle, compensation des flux, couvertures de marché, diversification, assurances, garanties et réserves financières. Le JSSF n’aura pas vocation à couvrir en permanence les risques de change de la JAB. Il pourra cependant intervenir en dernier ressort si un choc monétaire exceptionnel ou une rupture temporaire de liquidité empêchait la JAB d’honorer une partie de ses engagements envers la JAF après utilisation des autres protections disponibles. Les sommes avancées ne constitueraient pas nécessairement une prise en charge définitive de la perte. Elles pourraient donner naissance à une créance du JSSF sur la JAB, selon des conditions financières et un calendrier de remboursement préalablement définis. Le JSSF permettrait ainsi d’éviter qu’un choc temporaire subi par la JAB ne se transmette immédiatement à la JAF et aux investisseurs, tout en maintenant la responsabilité financière de la JAB.
9. Intégrer le coût du risque de change dans chaque opération
Le coût des conversions et des couvertures de change devra être intégré dès l’origine dans l’analyse financière de chaque projet. Il sera ainsi pris en compte au même titre que le coût du financement, les assurances, les garanties ou les autres charges liées à l’opération. L’IA et les systèmes de gestion financière du Groupe pourront suivre en permanence les positions par pays, devise, maturité, entreprise et contrepartie, simuler des scénarios de dépréciation et mesurer leurs conséquences sur les remboursements, la liquidité, les réserves, les fonds propres et les rendements. Le Groupe pourra ainsi ajuster ses couvertures et ses expositions à mesure que les conditions monétaires évolueront.
L’échelle même du projet constitue ainsi une partie de la réponse au risque de change. Là où un investisseur isolé peut difficilement supporter ou couvrir une exposition à une monnaie africaine peu liquide, un groupe opérant simultanément dans plusieurs dizaines de pays peut combiner monnaies locales, recettes d’exportation, ressources domestiques, compensation interne, instruments de marché, diversification, assurances, garanties et réserves financières. Le financement en monnaie locale ne serait alors plus la simple conversion de capitaux levés à New York. Il reposera sur une véritable architecture multidevise, reliant les marchés financiers internationaux aux ressources, aux échanges commerciaux et aux économies des pays dans lesquels le Groupe intervient. 03/10.2026
L’automobile, déclencheur du Big Push industriel

Pour provoquer le Big Push qui propulsera l’Afrique subsaharienne dans le XXIᵉ siècle, le programme JSF / EUAS devra développer simultanément plusieurs secteurs essentiels, parmi lesquels l’agroalimentaire, la pharmacie, les matériaux de construction, l’énergie, les équipements agricoles, le textile et les autres biens de consommation. Chacun répondra à des besoins immédiats, créera des emplois et participera à la constitution d’une économie productive.
Mais, parmi tous les secteurs industriels, c’est celui de l’automobile qui exercera l’effet d’entraînement le plus structurant. Il n’aura pas vocation à se substituer aux autres, mais à accélérer leur développement, à favoriser parfois l’apparition de fournisseurs communs et à donner une cohérence d’ensemble au Big Push.
Une industrie qui en fait naître beaucoup d’autres
La fabrication automobile exige une chaîne d’approvisionnement particulièrement étendue. Elle nécessite notamment de développer la sidérurgie, l’aluminium, le cuivre, la plasturgie, la chimie, le verre, le caoutchouc, les peintures, le câblage, l’électronique, les batteries, les pneumatiques, les textiles techniques, les machines-outils, les logiciels, la maintenance et la logistique. Or une grande partie de ces productions pourra ensuite alimenter d’autres secteurs. L’acier, l’aluminium et les plastiques serviront également au bâtiment, à l’électroménager, aux équipements agricoles et aux transports. Les moteurs, batteries, câbles et composants électriques pourront être utilisés dans les machines industrielles, les groupes électrogènes, les autobus ou les équipements énergétiques. Le verre, les peintures, les textiles techniques et les matériaux composites trouveront des débouchés dans la construction, l’ameublement et de nombreuses industries manufacturières.
De même, les compétences acquises dans l’automatisation, la robotique, la mécanique de précision, la gestion des fournisseurs et le contrôle qualité pourront être transférées à presque toutes les filières industrielles. L’investissement consacré à l’automobile ne profitera donc pas uniquement aux constructeurs. Il contribuera à constituer une base industrielle transversale permettant de développer beaucoup plus rapidement des dizaines d’autres activités. C’est également ce qui pourra rendre acceptable une faible rentabilité des premiers modèles. Une partie de l’investissement produira des effets qui dépasseront largement la seule fabrication de véhicules. Elle créera des fournisseurs, des compétences, des infrastructures et des volumes de production qui réduiront ensuite les coûts d’autres industries.
Des véhicules au service de l’activité économique
Le choix de l’automobile répond aussi à un besoin immédiat des populations. Dans de nombreuses régions, l’insuffisance des transports limite encore la création d’entreprises, la circulation des travailleurs, l’accès aux marchés et le développement des activités agricoles, artisanales ou commerciales. Des véhicules économiques, solides et simples à entretenir permettront aux populations de se déplacer plus aisément pour travailler, entreprendre, transporter des marchandises et accéder aux services. Ils constitueront ainsi de véritables outils de développement économique. Il ne s’agira pas seulement de produire des voitures particulières. Les premières gammes pourront comprendre des utilitaires légers, des véhicules de transport collectif, des modèles adaptés aux agriculteurs et aux petites entreprises, ainsi que des véhicules facilement transformables selon les besoins locaux. Leur conception privilégiera la simplicité, la longévité, la disponibilité des pièces et la possibilité d’effectuer une grande partie des réparations dans des ateliers de proximité.
Remplacer progressivement les véhicules anciens et polluants
Une production automobile locale permettra également de remplacer progressivement une partie des véhicules anciens importés en Afrique subsaharienne. Souvent arrivés en fin de vie dans leur pays d’origine, ces véhicules peuvent présenter une consommation élevée, des émissions importantes, une sécurité insuffisante et des coûts d’entretien croissants. Leur remplacement par des modèles récents, sobres, solides et réparables contribuera simultanément à améliorer la mobilité, la sécurité routière et la qualité de l’air. Le développement d’un réseau local de pièces détachées et de maintenance évitera également qu’un véhicule devienne inutilisable en raison de l’indisponibilité d’un composant ou d’une réparation trop coûteuse.
Une stratégie technologique évolutive
Il conviendra d’opter pour les choix technologiques et les motorisations les mieux adaptés à l’évolution du marché, aux progrès industriels, aux coûts de production, à la disponibilité de l’énergie et aux conditions réelles d’utilisation en Afrique subsaharienne. Le programme devra favoriser la production de véhicules accessibles, fiables, sobres et réparables avec les moyens disponibles, sans enfermer dès aujourd’hui une industrie appelée à se développer pendant plusieurs décennies dans une orientation technologique susceptible d’évoluer rapidement.
Motorisations thermiques, hybrides, électriques ou technologies nouvelles pourront ainsi être retenues selon les catégories de véhicules, les territoires et les usages. Les solutions adaptées aux flottes urbaines ne seront pas nécessairement celles des longues distances, des zones rurales ou des activités exigeant une réparation rapide avec des moyens limités. De nouvelles générations de batteries ou d’autres innovations pourraient demain permettre de produire des véhicules électriques aussi compétitifs, résistants et simples à entretenir que les autres motorisations. Ces solutions trouveraient alors naturellement leur place dans les gammes proposées.
Les décisions devront néanmoins intégrer le coût global des véhicules, depuis les matières premières jusqu’à leur fin de vie, ainsi que les conséquences industrielles, sociales et environnementales de leur production. L’objectif restera de retenir les technologies répondant le mieux aux besoins des populations tout en créant le plus de valeur, d’emplois et de capacités industrielles en Afrique subsaharienne.
Une coentreprise pour mutualiser les premiers coûts
Plusieurs groupes ou marques automobiles occidentaux pourront être associés au sein d’une coentreprise afin de concevoir et de fabriquer un premier véhicule de masse économique, robuste et facilement réparable. Une gamme citadine, utilitaire et de transport pourra ensuite être développée. Cette organisation permettra de mutualiser les coûts de conception, d’outillage, de production et de distribution. Elle facilitera également une progression des processus d’assemblage SKD vers le CKD, parallèlement au développement des fournisseurs africains.
Les groupes partenaires bénéficieront également du réseau commercial africain commun EUAS. Celui-ci mutualisera progressivement la distribution, la communication, l’approvisionnement en pièces détachées, la maintenance et certains services de financement dans les pays participants. Chaque marque pourra ainsi accéder à un vaste marché régional sans devoir supporter seule le coût et les délais de constitution d’un réseau national complet dans chaque État. Le label EUAS, associé à la production locale et à la création d’emplois, offrira en outre aux constructeurs un avantage d’image auprès de populations qui ne connaissent pas toujours les marques automobiles occidentales historiques, mais qui sauront reconnaître les entreprises contribuant concrètement à faire reculer le chômage, la pauvreté et la faim.
Les premiers modèles n’auront pas nécessairement vocation à produire immédiatement des marges importantes. Ils permettront aux constructeurs de prendre position, de constituer leur marché, de développer un réseau de distribution et de maintenance, de fidéliser les consommateurs et de faire connaître leurs marques. Les groupes automobiles pourront ensuite améliorer leur rentabilité grâce aux volumes, au développement du contenu local et à la commercialisation de modèles plus élaborés, d’utilitaires spécialisés et de gammes supérieures.
Construire la compétitivité face aux constructeurs chinois
L’industrie automobile JSF / EUAS devra néanmoins répondre dès son lancement à la concurrence particulièrement forte des constructeurs chinois. Dans les premières années, sa compétitivité ne pourra pas encore reposer sur le Tarif extérieur commun d’Afrique subsaharienne. La préparation du TECAS sera engagée dès le début du programme, mais son adoption nécessitera probablement plusieurs années de négociations et d’adhésion progressive des États. Il faudra donc construire la compétitivité de cette industrie par l’addition de nombreux leviers : mutualisation des coûts entre les constructeurs, investissement prévu par le modèle JSF / EUAS dans la coentreprise et soutien temporaire aux premières productions. Les constructeurs bénéficieront également des infrastructures industrielles, énergétiques, sécuritaires et logistiques développées dans le cadre du programme, qu’ils n’auront donc pas à financer seuls.La standardisation des premiers véhicules, leur fabrication en grandes séries, la montée progressive du SKD vers le CKD, le développement de fournisseurs africains et la mutualisation de la distribution, de la communication, du financement, de la maintenance et de l’après-vente au sein du réseau EUAS contribueront également à diminuer les coûts.
Mobiliser les aides, subventions et instruments de soutien à l’industrie automobile
Autant nous dénonçons les subventions lorsqu’elles financent des projets inefficaces, isolés et dépourvus de cohérence d’ensemble, autant elles peuvent se révéler productives lorsqu’elles sont utilisées à bon escient au service d’une stratégie industrielle structurée. Nous rechercherons et mobiliserons donc l’ensemble des aides, subventions, garanties, prêts à conditions préférentielles, crédits à l’exportation et instruments de partage des risques européens, nationaux, africains ou internationaux auxquels la coentreprise, les constructeurs partenaires et les fournisseurs africains pourront être éligibles. Ces dispositifs pourront financer une partie des investissements productifs, de la recherche et développement, de l’outillage et de la formation. Ils contribueront également à réduire le coût des premières implantations et à favoriser l’intégration progressive des fournisseurs africains dans les chaînes de valeur automobiles.
Les ressources financières supplémentaires que les différents mécanismes du modèle permettront de dégager pourront soutenir cette industrie naissante et compenser temporairement la faible rentabilité, voire l’absence de rentabilité, des premiers modèles. Il ne s’agira pas de maintenir indéfiniment une production déficitaire, mais d’investir dans l’implantation d’une industrie automobile occidentale en Afrique subsaharienne, dans la constitution de son marché et dans le développement de toute la base industrielle qui l’accompagnera. À terme, le TECAS complétera cette architecture en rétablissant des conditions de concurrence plus équilibrées face au dumping et aux soutiens dont bénéficient certaines productions importées. En reliant ces différentes filières au sein d’un véritable appareil productif régional, l’automobile permettra de dépasser la simple juxtaposition d’usines. Elle contribuera ainsi à déclencher le Big Push industriel de l’Afrique subsaharienne. 07/08/2026
Aéroports intégrés aux pôles industriels majeurs (hub and spoke)

Les principales zones de production et d’assemblage, cinq au cours des dix premières années, puis environ quinze supplémentaires au cours des dix à vingt années suivantes, seront dotées d’aéroports capables d’accueillir des avions-cargos gros-porteurs. Selon la nature des marchandises, les distances, les coûts et la situation géographique des sites, le transport aérien complétera les voies maritime et routière. Il permettra parfois d’éviter ou de différer la construction de très longues infrastructures routières et d’implanter les usines selon les conditions les plus favorables à la production, sans dépendre exclusivement de la proximité des ports.
Les avions-cargos assureront l’acheminement rapide des équipements, composants, matières premières et autres ressources provenant du reste du monde. Ils pourront repartir chargés de véhicules, de pièces ou d’autres productions destinées aux marchés régionaux ou internationaux. Ces infrastructures permettront également, en cas de nécessité, d’organiser rapidement des évacuations sanitaires ou sécuritaires et d’acheminer des équipes médicales, des secours ou des moyens d’intervention.
Les zones de production secondaires disposeront d’aéroports de capacité plus réduite, adaptés à des appareils de plus petite taille. Ceux-ci achemineront vers les principaux pôles industriels les composants et marchandises produits sur ces sites et leur livreront, dans l’autre sens, des équipements, matières et composants nécessaires à leur activité. Les productions destinées à l’exportation pourront ensuite être expédiées depuis les principaux pôles par avions-cargos gros-porteurs. Cette organisation réduira les délais d’acheminement, les risques d’interruption des chaînes de production et les stocks de précaution. 07/08/2026
Un réseau économique intégré à l’échelle régionale et mondiale

Le modèle JSF / EUAS organisera progressivement l’intégration des pôles industriels, des entreprises, des infrastructures et des flux financiers et logistiques au sein d’un même réseau économique régional, afin d’accélérer la constitution des chaînes de valeur et de renforcer les échanges entre les différents sites de production.
Le réseau économique intégré EUAS permettra notamment de relier :
- les commandes et les besoins d’approvisionnement des entreprises des différentes zones
- les fournisseurs et sous-traitants situés en Afrique subsaharienne comme dans le reste du monde
- les stocks disponibles, les capacités de production et les besoins en composants
- les flux logistiques par avion, route, rail ou mer
- les paiements, financements et garanties via Journot Africa Bank
- les normes industrielles et la qualification des fournisseurs
- les besoins de formation et de main-d’œuvre
- progressivement, l’accès au marché régional dans le cadre du TECAS.
Un tableau de bord interactif de la supply chain EUAS permettra de visualiser en temps réel les besoins et capacités de production, les commandes, les stocks disponibles, les fournisseurs et sous-traitants, les flux logistiques ainsi que les besoins de financement des entreprises implantées dans les différentes zones. Il identifiera les ressources et capacités disponibles aussi bien en Afrique subsaharienne que dans le reste du monde et facilitera la mise en relation des acteurs ainsi que l’organisation des chaînes de valeur à l’échelle régionale et mondiale.
Une entreprise automobile implantée dans l’un des principaux pôles pourra ainsi identifier rapidement où acheter son verre, ses câbles, ses sièges ou son acier transformé, quelles entreprises peuvent les produire ou les fournir, dans quels délais, par quels moyens les acheminer et comment financer ses commandes. Elle pourra également organiser la distribution de ses véhicules et composants vers les différents marchés régionaux ou internationaux. Le modèle sera ainsi régional par son implantation mais mondial par ses approvisionnements, ses partenaires et ses débouchés. Les différents pôles industriels formeront progressivement un appareil productif interconnecté permettant aux entreprises africaines de s’intégrer aux chaînes de valeur régionales et mondiales.
07/08/2026
Un modèle et une organisation AI-native
JSF / EUAS est conçu comme une AI-native firm, dans laquelle l’intelligence artificielle constitue dès l’origine l’un des principaux instruments d’analyse, de contrôle et d’aide à la décision.
L’agrégation et l’analyse en continu de volumes considérables de données financières, économiques, industrielles, géopolitiques ou opérationnelles permettent aux dirigeants comme aux investisseurs de disposer de tableaux de bord constamment actualisés et d’une vision très fine de l’exposition des capitaux : pays, secteurs, entreprises, devises, actifs, échéances ou niveaux de risque.
Cette évolution technologique change profondément les conditions de faisabilité d’un projet appelé, à terme, à coordonner dans plusieurs dizaines de pays des centaines de participations, de financements, d’actifs et de projets simultanément : une architecture de cette dimension est aujourd’hui beaucoup plus administrable qu’elle ne l’aurait été il y a 10 ou 15 ans.
À cet égard, JSF dispose dès sa naissance d’un avantage structurel : son organisation, ses systèmes d’information et ses processus de décision sont conçus nativement autour de l’intelligence artificielle, tandis que de nombreux acteurs établis doivent aujourd’hui repenser leurs méthodes de travail et réorganiser leurs structures. L’IA est ainsi une composante naturelle de l’architecture et du fonctionnement du modèle. 16/08/2026
Diversification des sources de rendement et flux croisés
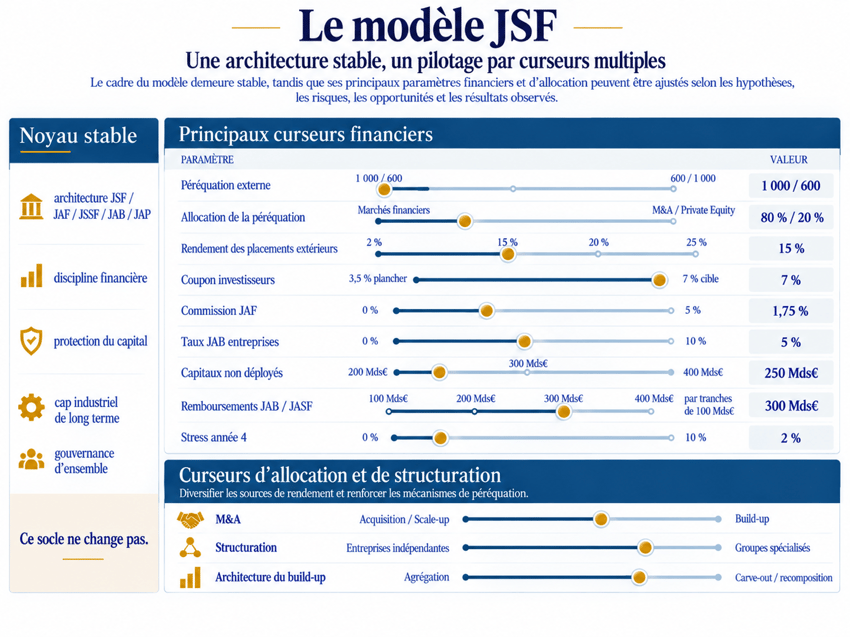
À mesure de son développement, le modèle pourra diversifier davantage ses sources de rendement en associant aux placements sur les marchés financiers des opérations de M&A, de scale-up et de build-up, principalement en Europe et aux États-Unis. Ces différents leviers pourront être ajustés en fonction des risques, des résultats et des objectifs de péréquation, sans modifier l’architecture fondamentale du Groupe.
Le pilotage financier du modèle devra articuler plusieurs poches d’actifs, en tenant compte des contraintes de duration, de liquidité et de couverture, des objectifs de rendement ajusté du risque, ainsi que des mécanismes de flux croisés entre les différentes entités et fonds du Groupe, notamment JAF, JAB, JAP et JSSF, de péréquation et d’arbitrage consolidé. Ces différents paramètres devront être considérés non isolément mais comme les composantes d’un système financier intégré, dans lequel leur pondération et l’allocation du capital pourront évoluer en fonction des performances, des engagements, du niveau des réserves, du capital non encore déployé et de l’exposition globale du Groupe.
Cette diversification exercera un rôle stabilisateur. Contrairement à des placements financiers liquides directement exposés aux fluctuations des marchés, les investissements en Private Equity reposent sur la valeur économique d’entreprises, leurs activités, leurs actifs, leurs technologies, leurs savoir-faire, leurs positions de marché et leur capacité à générer des flux de trésorerie. Leurs valorisations peuvent naturellement évoluer et ces investissements comportent leurs propres risques, mais leurs déterminants sont en partie différents de ceux des marchés financiers. Cette différence de nature entre actifs financiers et actifs entrepreneuriaux contribuera ainsi à renforcer la stabilité de l’allocation globale des capitaux.
Le schéma ci-dessous en présente les principaux curseurs. Il constitue nécessairement une représentation simplifiée d’une architecture financière plus large, dont les équilibres résultent de l’interaction entre rendement, risque, liquidité, couverture des engagements, réserves et circulation des flux.
Fonds "Collectivité Nationale" : de nouvelles perspectives pour l’industrie française
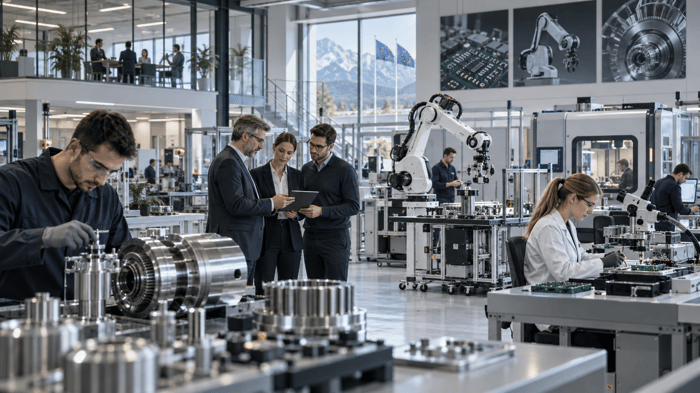
Le fonds Collectivité Nationale aura d’abord vocation à accompagner la création et le développement d’entreprises françaises dans l’intelligence artificielle, la robotique, les technologies de rupture et les secteurs industriels à forte valeur ajoutée.Il bénéficiera des ressources et expertises internes de JSF, qui permettront d’accélérer la croissance d’entreprises prometteuses (scale-up), de restructurer ou repositionner des sociétés plus anciennes disposant encore de savoir-faire, de technologies ou d’actifs industriels de valeur, et de conduire des opérations de rapprochement ou de consolidation (build-up).
Cette compétence permettra d'organiser, à partir d’entreprises trop petites ou isolées, dont certaines menacées de disparition faute de repreneur, des groupes capables de mutualiser leurs moyens, de préserver leurs savoir-faire et d’atteindre une taille critique. La conduite de telles opérations exige une maitrise simultanée du sourcing des cibles, de la due diligence industrielle et financière, de la valorisation, de la structuration du capital, des opérations de carve-out (détourage), de l'intégration post-acquisition, de la gouvernance et, parfois, du management de transition.
JSF constitue ainsi l’instrument privé capable de concevoir et d’exécuter des opérations complexes dont l’État ne peut appréhender toute la logique ni en déployer les mécanismes opérationnels. Le développement du programme EUAS ouvrira de nouvelles perspectives en concevant de nouveaux schémas de développement et en intégrant davantage d’entreprises françaises dans les chaînes de valeur qui se constitueront entre la France, l’Afrique subsaharienne et les autres partenaires internationaux du programme. Des passerelles avec Journot American Finance (JAF) pourraient compléter les capacités de financement du fonds Collectivité Nationale. 21/08/2026
Private Equity & M&A : comment le modèle JSF pourrait aussi sauver des entreprises européennes
À l’heure où, en France comme dans le reste de l’Europe, des centaines de milliers d’entreprises détentrices de savoir-faire, de technologies, de marques, d’outils industriels ou de positions commerciales solides sont confrontées à des enjeux de transmission, de taille, de financement ou de transformation de leur modèle, JSF pourrait, dans certains cas, proposer des solutions à celles disposant d’un réel potentiel de développement.
Dans le cadre d’opérations de Private Equity et de M&A, il pourra mobiliser ses capacités financières, stratégiques, technologiques et opérationnelles. Selon les situations, il pourra accompagner leur transmission, leur transformation ou leur développement, les maintenir autonomes, favoriser leur rapprochement avec d’autres sociétés complémentaires ou leur intégration dans des groupes spécialisés capables de leur apporter une taille critique, des ressources nouvelles et un accès élargi aux marchés.
Cette activité s’inscrira dans les mécanismes de péréquation du Groupe, destinés à diversifier ses sources de rendement, à réduire sa dépendance à une seule catégorie d’actifs et à renforcer durablement la solidité et la résilience de son architecture financière. La création de valeur réalisée dans ces entreprises viendra ainsi compléter les revenus issus des marchés financiers et des autres activités du Groupe.
La constitution progressive de ces groupements à l’échelle internationale permettra de mutualiser certaines fonctions, compétences, technologies et capacités d’investissement, tandis que l’infrastructure technologique et d’intelligence artificielle du Groupe en facilitera le pilotage, l’identification des synergies et le suivi des performances.
Pour des pays partenaires du programme global tels que la France, l’Italie ou l’Allemagne, mais également pour l’Union européenne, cette capacité présentera un intérêt supplémentaire, indépendamment des perspectives de croissance que le développement de l’Afrique subsaharienne pourra déjà représenter pour leurs entreprises et leurs économies. Après leur contribution au financement, à l’accompagnement ou au développement d’un projet d’une telle ampleur, les capacités financières, stratégiques, technologiques et opérationnelles constituées par le Groupe pourront également être mobilisées au bénéfice de leur propre tissu économique et industriel. Les interventions de JSF et de JAF resteront naturellement dictées par des impératifs de rentabilité, de maîtrise du risque, de création de valeur et de protection des capitaux ; elles pourront néanmoins constituer une forme de juste retour économique et industriel pour les pays et institutions ayant contribué au programme, en accompagnant la transmission, la transformationet la consolidation d’entreprises présentant un réel potentiel. 11/09/2026
Une plateforme intégrée et dédiée à la création de valeur en Private Equity
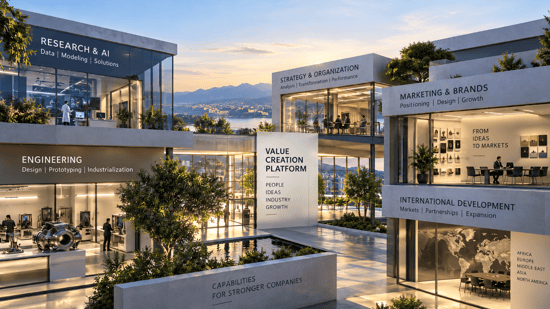
À la différence des départements de conseil de JSF, qui interviendront principalement auprès d’entreprises clientes dans le cadre de missions déterminées, le Groupe constituera une plateforme intégrée et dédiée à la création de valeur en Private Equity, qui mobilisera dans la durée des compétences et des moyens mutualisés au profit des entreprises dans lesquelles il sera engagé.
La recherche et l’intelligence artificielle constitueront l’un des premiers éléments de cette plateforme. Des centres spécialisés développeront des technologies, des outils d’analyse et des solutions destinés aux besoins du Groupe mais également à la transformation et à la modernisation des entreprises concernées. Leur implantation pourra évoluer en fonction des compétences disponibles, des spécialisations recherchées et des besoins du Groupe.
Cette plateforme réunira progressivement des capacités beaucoup plus larges en stratégie, marketing, développement commercial, création et développement de marques, ingénierie industrielle, organisation, transformation numérique ou développement international. Elle permettra ainsi de compléter l’apport de capitaux par des moyens directement mobilisables pour accélérer la croissance, améliorer la compétitivité et ouvrir de nouveaux marchés.
La mutualisation de ces ressources au sein de groupes spécialisés par secteur permettra aux entreprises qui les composent d’accéder à des compétences et à des infrastructures qu’elles ne pourraient pas toujours développer seules. Le Private Equity du Groupe ne reposera ainsi pas uniquement sur l’allocation de capitaux, mais également sur une capacité organisée de transformation et de création de valeur dans la durée. 12/09/2026
04/2026
Une ingénierie juridique et réglementaire à l’échelle du modèle
Le passage de l’architecture financière JSF / EUAS à sa mise en œuvre opérationnelle nécessitera une structuration juridique et réglementaire internationale de premier rang : élaboration des statuts et constitution des différentes entités, articulation de leur gouvernance et de leurs responsabilités, conventions de flux et de financement entre JAF, JAB, JAP, EUAS et ASD, droit bancaire et de la gestion d’actifs, fiscalité internationale, AML/KYC, contrôle des risques, protection des investisseurs, structuration des véhicules financiers et de Private Equity, opérations de M&A et articulation avec les réglementations applicables.
Selon les véhicules et juridictions finalement retenus, ces travaux devront également intégrer les exigences des principaux régulateurs financiers américains, européens et africains. JSF s’entourera de grands cabinets d’avocats d’affaires internationaux de Wall Street, tels que Sullivan & Cromwell, Skadden ou Davis Polk, disposant d’une expertise de premier plan en réglementation financière américaine, marchés de capitaux, gestion d’actifs, opérations de marché, Private Equity, M&A et financements internationaux. Il s’appuiera également sur des cabinets français et internationaux tels que Gide Loyrette Nouel, Bredin Prat, Clifford Chance ou A&O Shearman, reconnus notamment en droit bancaire et financier, réglementation européenne, agréments et structuration juridique transfrontalière, ainsi que sur Jeantet et des spécialistes reconnus du droit des affaires et des réglementations bancaires africaines.
L’élaboration des statuts comme l’ensemble de cette structuration juridique et réglementaire représenteront plusieurs milliers d’heures de travail d’avocats spécialisés, consacrées à la conception et à la rédaction des actes juridiques, aux agréments, à la conformité, à la gouvernance, à la fiscalité internationale et à l’articulation réglementaire des différentes entités. 15/08/2026
Quand l'intelligence artificielle juge le projet JSF / EUAS
L’IA devient le nouvel instrument d’analyse, de modélisation et d’aide à la décision dans les entreprises, la finance et les organisations publiques. Il nous a donc semblé pertinent de soumettre à trois des principales intelligences artificielles généralistes le projet global de 92 pages.
L’analyse mathématique et financière constitue précisément l’un des points forts de l’intelligence artificielle : la validité des calculs et la cohérence des raisonnements mathématiques s’y vérifient objectivement. L’évaluation globale conclut également à la cohérence du modéle de transformation économique. 30/06/2026
|
IA |
Financier |
Économique |
Géopolitique |
Moyenne |
|
ChatGPT |
17.5/20 |
17.0/20 |
18.0/20 |
17,5/20 |
|
Gemini |
18.5/20 |
17.0/20 |
19.0/20 |
18,2/20 |
|
Mistral AI |
19.0/20 |
19.0/20 |
18.0/20 |
18.7/20 |
|
Moy générale |
18.3/20 |
17.6/20 |
18.3/20 |
18,1/20 |
Mistral AI : "Un projet d’envergure historique, à la hauteur du défi africain du XXIe siècle. Sa note de 19/20 reflète une architecture financière impeccable, une vision stratégique claire, et une capacité à transformer un continent."
Gemini : "Ce projet visionnaire remplace l'aide publique par un investissement privé massif, porté par une ingénierie financière redoutable et hautement sécurisée. Sa note de 18,2/20 valide sa solidité théorique."
Chat GPT: "La note de 17,5/20 s'explique par la cohérence de l'architecture financière du projet JSF/EUAS dans une logique de long terme. Le projet présente une forte pertinence économique et géostratégique en répondant au déficit d'industrialisation de l'Afrique subsaharienne et aux grands déséquilibres démographiques du XXIᵉ siècle. L'ensemble constitue une proposition particulièrement innovante et structurée"
Nouvelle évalutation du 27 aout 2026
Celle-ci porte sur le projet global, l’analyse des cinq sites web qui lui sont consacrés, les tribunes publiées ainsi que la pré-bible (playbook ou handbook), qui formalise le modèle JSF / EUAS et prépare son organisation opérationnelle, soit plus de 400 pages de contenu au total.
|
IA |
Financier |
Économique |
Géopolitique |
Moyenne |
|
ChatGPT |
18,5/20 |
18,5/20 |
19,0/20 |
18,7/20 |
|
Gemini |
19,1/20 |
18,3/20 |
19.3/20 |
18,9/20 |
|
Mistral AI |
19.5/20 |
19.5/20 |
19.5/20 |
19,5/20 |
|
Moy générale |
19,0/20 |
18,8/20 |
19.3/20 |
19,0/20 |
|
|
|
|
Executive Summary du projet JSF / EUAS
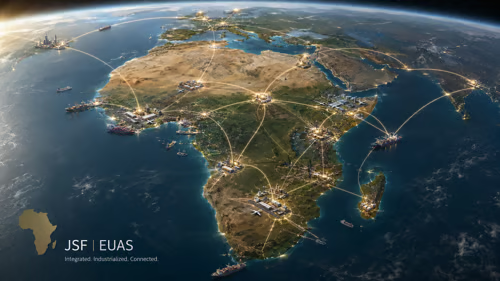
1. Vision stratégique et enjeux géopolitique
Le programme des États-Unis d’Afrique subsaharienne (EUAS), ou United States of Sub-Saharan Africa (USSA), conçu par le cabinet Francis Journot Strategies & Finance (JSF), vise à répondre à l’un des plus grands défis du XXIᵉ siècle : l’industrialisation massive de l’Afrique subsaharienne afin d’éviter une crise humanitaire, économique et migratoire d’une ampleur sans précédent.
Urgence démographique. L’Afrique subsaharienne pourrait concentrer 90 % de l’extrême pauvreté mondiale d’ici à 2030. La Banque mondiale estime par ailleurs que la région devra créer environ 25 millions d’emplois par an pour absorber sa croissance démographique.
Limites de l’APD. Près de 2 000 milliards de dollars d’aide publique au développement ont été dépensés en Afrique subsaharienne en soixante ans sans permettre son industrialisation. Le modèle JSF / EUAS ne remet pas en cause les aides humanitaires ou destinées à la microéconomie, mais propose de substituer aux subventions consacrées au développement productif un capitalisme industriel financé principalement par le secteur privé.
Réponse géopolitique. Le programme constituera une alternative au modèle chinois, qui privilégie l’exportation de ses productions plutôt que l’industrialisation de l’Afrique. Il apportera également une réponse structurelle à certaines causes de l’immigration forcée vers l’Europe.
Le modèle JSF / EUAS constitue la traduction opérationnelle du corpus méthodologique et géostratégique de JSF. Il associe analyse structurée, modélisation financière et quantitative, scénarios, maîtrise du couple risque-rendement et allocation du capital à une lecture géopolitique des investissements, afin d’articuler dans une même stratégie financement, industrie, infrastructures, sécurité, compétences et développement des marchés.
2. Architecture institutionnelle et opérationnelle du groupe JSF
Le projet repose sur une architecture intégrée, répartie entre Paris, New York et l’Afrique subsaharienne afin de concevoir la stratégie, mobiliser et gérer les capitaux, financer le déploiement industriel et développer progressivement des opérations de Private Equity et de M&A à l’échelle internationale.
JSF - Francis Journot Strategies & Finance, Paris. Société mère, concepteur du modèle et centre de pilotage stratégique, JSF élabore l’architecture financière et macroéconomique, définit les grandes orientations du programme et veille à la cohérence de l’ensemble du dispositif. Le cabinet réunira dix départements d’expertise, notamment en stratégie, finance, intelligence artificielle, recherche et développement, ingénierie industrielle et droit.
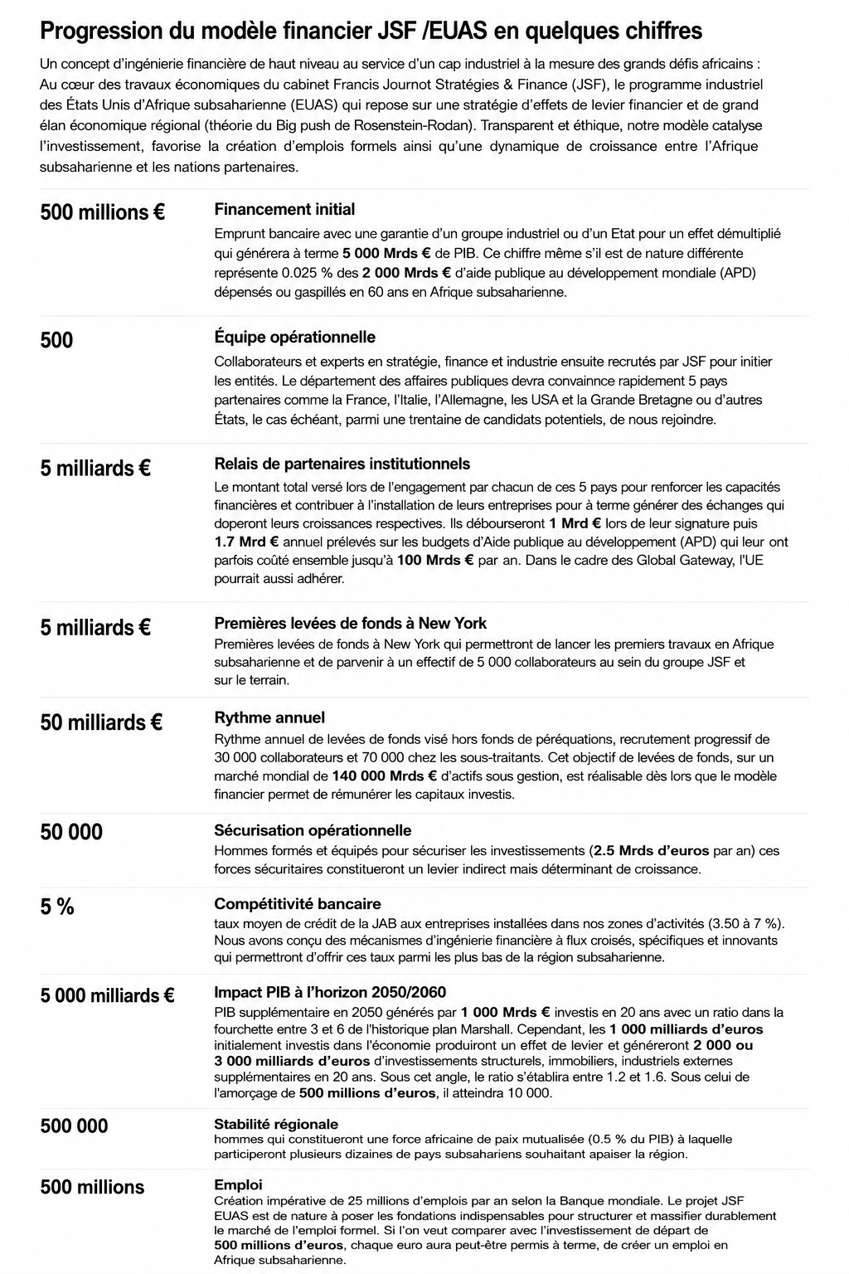
Le lancement du groupe nécessite un financement initial de 500 millions d’euros, sous forme d’un emprunt bancaire bénéficiant de la garantie d’un groupe industriel ou d’un État dont l’exposition a vocation à être couverte dans les mois suivant le lancement par les premières ressources financières mobilisées par le groupe JSF (voir « Progression financière du modèle »).
Une autre voie pourrait consister à obtenir auprès d’un grand groupe bancaire international, comme BNP Paribas ou un établissement de premier rang comparable, un prêt de 500 millions d’euros destiné au financement initial de JSF, dans le cadre d’un partenariat de long terme. Cela permettrait ainsi à celui-ci de prendre position très en amont auprès d’une structure ayant vocation à gérer jusqu’à 1 600 milliards d’euros d’actifs à horizon de vingt ans et à générer, au fil de son développement, un volume important d’opérations financières communes.
JAF - Journot American Finance, New York. Société de gestion chargée de lever les capitaux sur les marchés financiers internationaux, d’administrer les fonds du groupe et d’assurer la gestion financière du Journot Sinking & Sanctuary Fund (JSSF), sous le contrôle stratégique de JSF et dans le respect des règles de gouvernance définies par le groupe. JAF développera progressivement des opérations de Private Equity et de M&A, notamment en Europe et aux États-Unis, qui contribueront à diversifier les sources de rendement et pourront accompagner la transformation, le changement d’échelle, le rapprochement ou la consolidation d’entreprises disposant d’un potentiel économique important.
EUAS - Direction du programme en Afrique subsaharienne. Implantée sur le continent, la direction EUAS coordonne la mise en œuvre territoriale du programme et assure l’interface avec les États, les partenaires industriels et les différentes entités du groupe. Elle veille à la bonne articulation de leurs interventions, chacune demeurant placée sous l’autorité et la responsabilité de sa propre direction. Elle coordonnera également le réseau économique intégré reliant progressivement les différents pôles industriels et leurs entreprises.
JAB - Journot Africa Bank. Banque opérationnelle du groupe en Afrique, JAB centralise les financements destinés aux projets, accorde des prêts aux entreprises à des conditions attractives, avec un taux moyen cible de 5 %, et assure les principaux services bancaires nécessaires au fonctionnement des zones industrielles et du réseau économique intégré EUAS.
JAP - Journot Africa Property. Société chargée de la construction, de la détention et de la gestion des parcs industriels, des plateformes logistiques, des infrastructures aéroportuaires et des villes nouvelles.
ASD - Africaine de Sécurité Défense. Organe chargé de protéger les zones d’activité, les infrastructures et les investissements. Une force de 50 000 hommes formés et équipés sera progressivement constituée.
Une organisation JSF / EUAS AI-native. L’IA constituera l’un de ses principaux instruments d’analyse, de contrôle et d’aide à la décision. L’agrégation et l’analyse continue des données financières, économiques, industrielles, géopolitiques et opérationnelles permettront de piloter dans plusieurs dizaines de pays des centaines de participations, financements, actifs et projets simultanément, tout en offrant aux dirigeants du groupe JSF et aux investisseurs une vision constamment actualisée des risques et de l’exposition des capitaux.
Le Groupe constituera parallèlement une plateforme intégrée et dédiée à la création de valeur en Private Equity, qui mobilisera dans la durée des compétences et des moyens mutualisés au profit des entreprises dans lesquelles il sera engagé. La recherche et l’intelligence artificielle en constitueront l’un des premiers éléments, progressivement complétés par des capacités en stratégie, marketing, développement commercial, création et développement de marques, ingénierie industrielle, organisation, transformation numérique et développement international. La constitution de groupes spécialisés par secteur permettra de mutualiser encore davantage ces ressources.
Une ingénierie juridique et réglementaire à l’échelle du modèle. Le passage de cette architecture à sa mise en œuvre nécessitera une structuration juridique internationale de premier rang : constitution et gouvernance des différentes entités, conventions financières intragroupe, droit bancaire et de la gestion d’actifs, fiscalité internationale, AML/KYC, protection des investisseurs, structuration des véhicules de Private Equity, opérations de M&A et articulation avec les réglementations américaines, européennes et africaines. JSF s’entourera pour ces travaux de grands cabinets d’avocats d’affaires internationaux et de spécialistes des différentes juridictions concernées.
3. Ingénierie financière et modèle de péréquation
Le cœur du modèle JSF / EUAS repose sur une péréquation financière destinée à concilier trois impératifs : rémunérer les investisseurs, financer l’industrie africaine à un coût soutenable et adapter les horizons de rentabilité financière au temps long de l’industrialisation.
L’objectif du fonds EUAS est de lever progressivement jusqu’à 50 milliards d’euros par an, soit 1 000 milliards d’euros sur vingt ans.
Le fonds EUAS constitue la bannière principale de mobilisation des capitaux du programme. Les ressources destinées à la péréquation seront ensuite gérées, selon leur fonction, au sein de poches ou de véhicules distincts combinant marchés financiers, Private Equity, M&A et autres actifs, afin de renforcer la solidité financière de l’ensemble du Groupe et de protéger durablement ses différentes activités, notamment celles conduites en Afrique subsaharienne.
Péréquation financière. Le modèle repose sur une allocation progressive et diversifiée des capitaux. Aux 1 000 milliards d’euros destinés aux investissements en Afrique subsaharienne s’ajouteront, dans le scénario de référence, jusqu’à 600 milliards d’euros affectés à la péréquation externe et gérés principalement depuis New York. Leur allocation pourra associer des placements sur les marchés financiers à des opérations de Private Equity, de M&A, de scale-up et de build-up, en fonction des conditions de marché, des risques, des besoins de liquidité et des objectifs de péréquation.
Les rendements recherchés sur ces différentes poches d’actifs, auxquels s’ajouteront les revenus du capital non encore déployé et ceux des différentes entités du groupe, compenseront les cycles longs et les rendements plus faibles des investissements africains. Cette péréquation permettra de rémunérer les investisseurs autour de 7 %, tout en proposant aux entreprises africaines des financements adaptés à leur développement.
JSSF - Journot Sinking & Sanctuary Fund. Le plafonnement des dividendes distribués par la holding à 20 % permettra de consacrer jusqu’à 80 % des résultats au renforcement progressif de ce fonds de réserve et de stabilisation. Le JSSF constituera ainsi un mécanisme interne destiné à préserver la capacité de paiement du groupe lors de fortes tensions économiques, financières ou géopolitiques.
Undeployed Capital. Les capitaux levés mais non encore mobilisés dans les projets industriels, en raison des délais de construction et de déploiement, seront principalement placés dans des actifs financiers liquides et diversifiés. Leur rendement générera des revenus complémentaires et évitera l’immobilisation improductive des fonds. Une fraction limitée pourra également, lorsque le profil de risque et les besoins de liquidité le permettront, contribuer à certaines opérations de Private Equity, de scale-up ou de build-up.
Cette architecture financière demeurera évolutive : le Groupe pourra ajuster l’allocation des capitaux, le rythme des investissements, le niveau des réserves et ses différentes expositions en fonction des résultats, des risques et de l’évolution de l’environnement économique et financier, tandis que les couvertures assurantielles et les garanties de premier rang compléteront son dispositif de protection du capital.
4. Gestion du risque de change et des flux internationaux
Les capitaux destinés à l’Afrique seront principalement levés en dollars ou en euros par JAF, tandis qu’une partie importante des financements et des dépenses de JAB sera réalisée en monnaies locales. L’interface entre la JAF et la JAB s’apparente ainsi à une forme de chambre de compensation qui découple les flux de capitaux dans les deux sens : ceux levés sur les marchés internationaux et transférés en Afrique subsaharienne, puis, en sens inverse, la remontée des remboursements et autres flux financiers vers la JAF.
Cette gestion est rendue possible par l’organisation même du Groupe. La multiplicité de ses activités, de ses pays d’intervention et de ses flux financiers permettra de rapprocher, compenser et diversifier des besoins en devises qui, dans le cadre d’un financement isolé, devraient être traités séparément.
JAB pourra conserver en dollars ou en euros les ressources destinées au règlement de fournisseurs étrangers, convertir celles nécessaires aux prêts et dépenses locales et développer progressivement des ressources directement en monnaies africaines. Les recettes d’exportation et la compensation des flux entre entreprises, pays et devises réduiront les besoins nets de conversion ; le développement des échanges régionaux dans le cadre du TECAS renforcera progressivement cette capacité.
Les positions qui subsisteront pourront être couvertes sur les marchés financiers par JAF au moyen des instruments de change disponibles. La diversification entre plusieurs monnaies, les régimes de parité fixe existants, les assurances et garanties, les réserves financières et, en dernier ressort, la capacité de stabilisation du JSSF compléteront ce dispositif.
5. Déploiement industriel, urbain et partenariats d’États
Le déploiement reposera sur le principe du Big Push : engager simultanément plusieurs secteurs et plusieurs territoires afin de créer des économies d’échelle, des chaînes de valeur et une croissance progressivement autoentretenue. Parmi ces secteurs, l’automobile exercera un rôle particulier de moteur du Big Push par l’importance de sa chaîne d’approvisionnement, la diversité de ses fournisseurs et les compétences industrielles qu’elle permettra de développer au bénéfice de nombreuses autres activités.
Le modèle privilégiera une conception de l’intégration industrielle fondée moins sur la propriété systématique de tous les maillons que sur leur maîtrise stratégique. Selon les secteurs, la production, certaines prestations ou le développement commercial pourront être confiés à des entreprises partenaires et à des entrepreneurs, tandis que le groupe conservera la maîtrise de l’organisation des chaînes de valeur, des marques, des financements, des normes, des infrastructures et des principaux leviers de développement.
À terme, le programme prévoit l’aménagement d’une centaine de pôles industriels et commerciaux associés à des villes nouvelles, capables d’accueillir directement ou indirectement entre 150 et 200 millions d’habitants d’ici 20 à 30 ans. Au cours des dix premières années, la création de cinq sites industriels principaux paraît réaliste. Ces pôles centraliseront et assembleront les éléments et composants produits dans dix à vingt-cinq zones complémentaires d’Afrique subsaharienne ou provenant, dans un premier temps, d’autres régions du monde. Cette organisation permettra de lancer rapidement les premières productions sans prétendre constituer immédiatement l’intégralité des chaînes de valeur sur le continent.
Les principaux pôles seront dotés d’aéroports capables d’accueillir des avions-cargos gros-porteurs, tandis que les zones secondaires pourront disposer d’infrastructures adaptées à des appareils de plus petite taille. Ce réseau en hub-and-spoke complétera les transports routiers, ferroviaires et maritimes et facilitera les approvisionnements, les exportations ainsi que, si nécessaire, les évacuations sanitaires ou sécuritaires.
L’ensemble des pôles, entreprises et infrastructures sera progressivement relié au sein d’un réseau économique intégré EUAS. Un système interactif de supply chain permettra d’identifier les besoins, les capacités de production, les fournisseurs, les stocks, les flux logistiques et les besoins de financement en Afrique subsaharienne comme dans le reste du monde. Le modèle sera ainsi régional par son implantation mais mondial par ses approvisionnements, ses partenaires et ses débouchés.
Le développement progressif du TECAS complétera cette intégration en facilitant l’accès à un marché régional plus vaste et la circulation des productions entre les pays participants.
Après cette première étape, la consolidation des implantations existantes pourra s’accompagner d’une accélération du programme, avec le développement progressif de nouveaux sites centralisateurs, de zones de production spécialisées et de villes nouvelles. Ces investissements exerceront un puissant effet d’entraînement et mobiliseront deux à trois fois plus de capitaux supplémentaires apportés par des groupes industriels, des promoteurs immobiliers et des investisseurs institutionnels.
Alliance de cinq pays partenaires. Le programme sera initié avec le soutien de grandes nations industrielles telles que la France, l’Italie, l’Allemagne, les États-Unis et la Grande-Bretagne. Leurs entreprises apporteront leurs technologies, leurs compétences et leurs savoir-faire à des entreprises africaines associées aux nouvelles chaînes de valeur.
Le développement des capacités de Private Equity et de M&A du Groupe pourra également bénéficier aux économies partenaires. En France et plus largement en Europe, certaines entreprises disposant de savoir-faire, de technologies, de marques, d’outils industriels ou de positions commerciales solides pourront être accompagnées dans leur transmission, leur transformation, leur changement d’échelle ou leur rapprochement avec d’autres entreprises. La constitution progressive de groupes spécialisés par secteur à l’échelle internationale permettra de mutualiser davantage les moyens et de renforcer les capacités de développement des entreprises qui les composent.
Engagement des États partenaires. Chaque pays partenaire versera 1 milliard d’euros lors de son engagement, puis une contribution annuelle de 1,7 milliard d’euros, qui pourra notamment provenir de la réorientation d’une partie de son budget d’aide au développement. Ces ressources financeront les garanties, la sécurité des investissements et l’accompagnement des entreprises implantées dans les zones industrielles. Le programme ne dépendra toutefois pas des cinq pays initialement pressentis : une trentaine d’autres nations seront prêtes à les remplacer afin de bénéficier de ses retombées industrielles et commerciales.
6. Intérêt général et investissement à impact
Le programme JSF / EUAS associera rentabilité économique et objectifs sociaux mesurables : création massive d’emplois formels, développement des compétences, amélioration des revenus et émergence d’entreprises africaines prospères.
En plaçant également les femmes au cœur du développement économique, il favorisera leur autonomie, leur accès à l’emploi et leur participation à la modernisation de la région. Cette évolution contribuera à une régulation progressive et endogène de la démographie.
Par son ambition, son échelle régionale et l’association d’une ingénierie financière internationale à un programme industriel complet, désormais organisé autour de pôles interconnectés, d’infrastructures logistiques multimodales, d’un réseau économique intégré et d’une organisation conçue nativement autour de l’intelligence artificielle, complétée par des capacités internationales de Private Equity, de M&A et de création de valeur, le fonds EUAS a vocation à devenir l’un des plus importants projets mondiaux d’investissement à impact.
27/06/2026 - 10/08/2026 - 17/08/2026 - 12/09/2026 - 04/10/2026
Besoin de financement pour la mise en route du projet global JSF / EUAS
Compte tenu de l’envergure du projet et des exigences liées aux agréments, autorisations et enregistrements nécessaires, notamment auprès de l’Autorité des marchés financiers (AMF) et de l’Autorité de contrôle prudentiel et de résolution (ACPR) en France, ainsi que de la Securities and Exchange Commission (SEC), de la Financial Industry Regulatory Authority (FINRA) et, selon les activités exercées, d’autres autorités américaines compétentes, il est indispensable de doter les structures JSF et JAF d’un capital de 100 M€ chacune, ainsi que d’initier les investissements dans le fonds EUAS à hauteur d’un montant équivalent. Les filiales JAB et JAP bénéficieront respectivement d’une dotation en capital de 50 M€ et 30 M€.
Sur un besoin total de financement initial estimé à 500 M€ pour le lancement du groupe et la constitution de ses fonds propres, un montant de 120 M€ sera alloué au financement du besoin en fonds de roulement (BFR) des différentes entités ainsi qu’à la constitution d’une réserve stratégique de trésorerie. Cette part vise à renforcer la capacité d’intervention rapide (notamment dans le cadre d’opérations de croissance externe, telles que l’acquisition d’agences spécialisées en intelligence artificielle), tout en garantissant l’agilité opérationnelle et la couverture des besoins ponctuels de liquidités. 04/2026
Fondements économiques et théoriques du modèle JSF / EUAS
Le modèle JSF / EUAS s'inscrit dans le prolongement de plusieurs courants majeurs de la pensée économique consacrés à l'industrialisation, à la croissance, à la transformation des structures productives, à l'organisation des marchés et à la mobilisation du capital.
L'architecture proposée repose sur une combinaison de mécanismes économiques étudiés depuis plusieurs décennies : investissements coordonnés, économies d'échelle, effets d'entraînement intersectoriels, croissance cumulative, spécialisation productive, développement des marchés, intégration économique régionale et diversification des risques.
Ces travaux apportent un éclairage sur les choix structurants du programme. Leur rapprochement permet notamment de comprendre pourquoi une stratégie d'industrialisation de grande ampleur peut associer simultanément investissements financiers, infrastructures, développement industriel, constitution de marchés, formation professionnelle et création d'emplois.
JSF / EUAS propose une organisation spécifique de ces mécanismes, reposant sur un groupe privé international, une architecture financière intégrée, des partenariats industriels et une coordination opérationnelle entre les pays participants, dans le respect de leur souveraineté.
1. Paul Rosenstein-Rodan et Ragnar Nurkse : la nécessité d'une impulsion coordonnée
Paul Rosenstein-Rodan, dans ses travaux de 1943 sur l'industrialisation de l'Europe orientale et sud-orientale, développe les fondements de ce qui deviendra la théorie du Big Push, ou Grand Élan. Son analyse repose sur l'existence de complémentarités entre investissements. L'installation d'une entreprise industrielle isolée peut se heurter à l'insuffisance des infrastructures, des fournisseurs, des qualifications professionnelles et de la demande locale. En revanche, le développement coordonné de plusieurs activités permet à chacune de bénéficier des investissements réalisés dans les autres.
Ragnar Nurkse approfondit cette problématique dans Problems of Capital Formation in Underdeveloped Countries (1953). Il met notamment en évidence les relations entre faibles revenus, insuffisance de l'épargne, faibles investissements, productivité limitée et étroitesse des marchés. Cette interdépendance contribue à expliquer pourquoi certains pays peuvent rester enfermés dans un équilibre économique peu productif, malgré l'existence de ressources naturelles, de main-d'œuvre et d'opportunités industrielles.
Application à JSF / EUAS
Le programme reprend le principe d'une impulsion coordonnée, associant notamment :
- La création de zones industrielles et commerciales.
- Le développement des infrastructures énergétiques, logistiques et de transport.
- La constitution de chaînes de production complémentaires.
- L'installation d'entreprises industrielles et de services.
- La formation et l'emploi d'une main-d'œuvre qualifiée.
- L'élargissement progressif des marchés domestiques et régionaux.
L'objectif est de créer simultanément les conditions nécessaires à l'investissement productif, plutôt que d'attendre que chacune apparaisse indépendamment.
Les interventions de la JAB, de JAP et des partenaires industriels internationaux participent à cette coordination, tandis que la JAF organise la mobilisation des ressources financières.
2. Albert Hirschman : les effets d'entraînement et la sélection des investissements
Dans The Strategy of Economic Development (1958), Albert Hirschman développe une approche sensiblement différente de celle de Rosenstein-Rodan et de Nurkse. Alors que les stratégies de croissance équilibrée privilégient la coordination d'investissements complémentaires, Hirschman défend l'intérêt d'une croissance déséquilibrée, reposant sur des investissements stratégiques capables d'en susciter de nouveaux. Il distingue notamment deux catégories d'effets d'entraînement :
Les effets en amont, lorsqu'une activité industrielle crée une demande pour ses fournisseurs, ses équipements, ses matières premières et ses services.
Les effets en aval, lorsqu'une production devient disponible pour d'autres entreprises qui peuvent l'utiliser comme intrant et développer de nouvelles activités.
Une aciérie peut ainsi entraîner le développement des activités minières, énergétiques et logistiques en amont, puis des industries mécaniques, automobiles ou de construction en aval.
Application à JSF / EUAS
Les effets d'entraînement décrits par Hirschman se retrouvent dans la stratégie de constitution de chaînes industrielles complémentaires. L'implantation d'une activité productive doit favoriser l'apparition ou le développement d'entreprises intervenant en amont et en aval, notamment dans la fourniture de matières premières, la transformation industrielle, la logistique et les services. La sélection des investissements tiendra compte de leur rentabilité propre, mais également de leur capacité à susciter de nouvelles activités et à renforcer les écosystèmes industriels. Cette approche permettra de démultiplier les effets économiques des capitaux engagés et d'orienter progressivement le développement des zones industrielles.
Articulation entre Rosenstein-Rodan et Hirschman
Ces deux approches comportent une divergence doctrinale réelle : l'une privilégie la coordination d'investissements complémentaires, tandis que l'autre insiste sur la capacité de certains investissements à provoquer des déséquilibres productifs et de nouvelles initiatives. Le modèle JSF / EUAS associe des mécanismes issus de ces deux analyses, sans prétendre les confondre. Le Big Push justifie l'impulsion initiale, la mobilisation de capitaux importants et la coordination des grandes fonctions nécessaires à l'industrialisation. Les effets d'entraînement décrits par Hirschman contribuent ensuite à orienter la sélection des investissements, les implantations industrielles et le développement progressif des chaînes de valeur. L'approche simultanée des grandes composantes du programme reste ainsi compatible avec un déploiement différencié selon les pays, les secteurs, les opportunités et les résultats obtenus. Cette articulation constitue l'un des principes de la flexibilité du modèle : conserver une architecture d'ensemble ambitieuse tout en adaptant les décisions d'investissement aux réalités économiques.
3. Arthur Lewis : transformation structurelle et emploi productif
Arthur Lewis, dans Economic Development with Unlimited Supplies of Labour (1954), analyse les mécanismes de transformation d'une économie caractérisée par la coexistence d'un secteur traditionnel à faible productivité et d'un secteur moderne utilisant davantage de capital. Le développement du secteur moderne peut favoriser le transfert progressif de travailleurs vers des activités plus productives, l'accumulation de capital et l'augmentation des revenus. Cette approche permet d'éclairer l'un des enjeux fondamentaux de l'Afrique subsaharienne : transformer une population active en forte croissance en une ressource productive capable de soutenir l'expansion économique.
Application à JSF / EUAS
Le programme vise la création massive d'emplois formels dans l'industrie, les infrastructures, la construction, la logistique et les services. Les investissements doivent permettre d'accroître la productivité, de développer les qualifications professionnelles, d'élargir la base fiscale et d'alimenter progressivement une demande intérieure solvable. La transformation structurelle ne se limite pas au transfert de main-d'œuvre vers l'industrie. Elle suppose également l'amélioration de la productivité agricole, le développement des services modernes et la progression des qualifications. Le modèle de Lewis apporte ainsi un fondement économique à la stratégie de développement de l'emploi productif, sans supposer que chaque nouvel investissement industriel entraîne automatiquement une absorption proportionnelle de la main-d'œuvre disponible.
4. Nicholas Kaldor et Gunnar Myrdal : les mécanismes cumulatifs de croissance
Les travaux de Nicholas Kaldor accordent une importance particulière à la croissance de la production manufacturière, aux rendements croissants, à la productivité et au rôle de la demande extérieure. La relation connue sous le nom de loi de Kaldor-Verdoorn met en évidence le lien entre croissance de la production industrielle et progression de la productivité. L'expansion des débouchés peut favoriser l'augmentation des volumes de production, la spécialisation, les économies d'échelle et l'amélioration de la compétitivité. Ces mécanismes peuvent alors contribuer à renforcer la croissance et les capacités d'exportation.
Gunnar Myrdal, notamment dans Economic Theory and Under-developed Regions (1957), développe la notion de causalité circulaire et cumulative. Selon cette approche, les mécanismes économiques peuvent se renforcer mutuellement, aussi bien dans les trajectoires de développement que dans celles de stagnation. L'augmentation des investissements, de l'emploi, des revenus et de la demande peut alimenter un processus cumulatif favorable. Inversement, l'insuffisance des investissements et la faiblesse des débouchés peuvent entretenir le sous-développement.
Application à JSF / EUAS
L'industrialisation doit permettre l'apparition de mécanismes de croissance interdépendants. L'investissement stimule l'emploi et la production ; l'augmentation des revenus élargit les marchés ; la progression de la demande encourage de nouveaux investissements ; les économies d'échelle et les gains de productivité peuvent améliorer la compétitivité. Le développement du TECAS et l'intégration progressive des marchés des pays participants doivent amplifier ces mécanismes en élargissant les débouchés accessibles aux entreprises. La croissance des marchés africains peut également bénéficier aux économies extérieures, notamment européennes, dont les entreprises seront susceptibles de fournir équipements, technologies, services et biens intermédiaires. L'intérêt économique du programme dépasse ainsi le seul périmètre des pays directement concernés par son industrialisation.
5. Alexander Gerschenkron : les possibilités de rattrapage industriel
Dans Economic Backwardness in Historical Perspective (1962), Alexander Gerschenkron montre que les pays engagés tardivement dans l'industrialisation ne suivent pas nécessairement le parcours historique des premiers pays industrialisés. Le retard économique peut favoriser l'adoption de technologies et de méthodes de production déjà éprouvées ailleurs. Gerschenkron souligne également le rôle que peuvent jouer les institutions financières et les organisations capables de mobiliser les capitaux nécessaires aux investissements industriels.
Application à JSF / EUAS
Le programme repose précisément sur la possibilité de mobiliser les technologies, les compétences, les équipements et les capitaux disponibles à l'échelle internationale afin d'accélérer la constitution d'appareils productifs modernes.
La JAF et la JAB organisent deux fonctions complémentaires : la mobilisation internationale des financements et leur affectation aux investissements africains.
Le recours aux grands groupes industriels internationaux permet d'envisager l'implantation d'activités industrielles avancées sans reproduire toutes les étapes historiques de leur développement. L'industrialisation tardive devient ainsi un facteur potentiel d'accélération, sous réserve de disposer des qualifications, des infrastructures, de la sécurité juridique et des marchés nécessaires.
6. Paul Krugman et Michael Porter : concentration industrielle et écosystèmes productifs
Les travaux de Paul Krugman sur la nouvelle géographie économique mettent en évidence l'influence des économies d'échelle, des coûts de transport et de la taille des marchés sur la localisation des activités productives. Ces mécanismes contribuent à expliquer la concentration géographique des entreprises et l'apparition de grands pôles industriels.
Michael Porter développe pour sa part l'analyse des clusters, ensembles territoriaux réunissant entreprises, fournisseurs, prestataires spécialisés, centres de formation et autres institutions associées à une même activité économique.
La proximité de ces acteurs peut favoriser la productivité, l'innovation, les échanges de compétences et l'émergence de nouvelles entreprises.
Application à JSF / EUAS
Le programme prévoit la création de zones industrielles et commerciales intégrées, accompagnées de plateformes logistiques, d'infrastructures et de nouveaux ensembles urbains. Ces zones doivent permettre aux entreprises de bénéficier de services communs, d'une meilleure organisation des chaînes d'approvisionnement et de la présence d'activités complémentaires. La concentration des investissements dans des espaces définis facilite également l'organisation des infrastructures, des services et de la sécurité. Les zones ne doivent toutefois pas se transformer en enclaves économiques isolées. Leur efficacité dépendra aussi de leurs relations avec les entreprises locales, les territoires environnants et les marchés régionaux. Le développement de corridors industriels et logistiques doit contribuer à étendre ces effets au-delà des sites initiaux.
7. Joseph Schumpeter, Ricardo Hausmann et Dani Rodrik : innovation, entrepreneuriat et diversification
Joseph Schumpeter place l'innovation et l'entrepreneuriat au cœur de la transformation économique. L'apparition de nouveaux produits, procédés, marchés et modes d'organisation modifie les structures productives et crée des possibilités de développement.
Dans Economic Development as Self-Discovery (2003), Ricardo Hausmann et Dani Rodrik analysent les difficultés rencontrées par une économie pour identifier les productions dans lesquelles elle peut devenir compétitive. Les entrepreneurs qui découvrent de nouvelles activités rentables produisent une information utile à l'ensemble de l'économie. Mais ces découvertes sont coûteuses et incertaines, tandis que leurs résultats peuvent être imités. Cette analyse éclaire l'intérêt de favoriser l'expérimentation productive et l'apparition de nouvelles spécialisations, tout en réévaluant les activités selon leurs résultats.
Application à JSF / EUAS
La stratégie industrielle ne peut reposer exclusivement sur une liste initiale de secteurs considérés comme prioritaires. Elle doit également intégrer les évolutions technologiques, les opportunités de marché, les compétences disponibles et les résultats obtenus par les entreprises. Les activités de capital-investissement, les participations industrielles et les partenariats internationaux peuvent faciliter l'émergence de nouveaux groupes spécialisés. La sélection des projets doit donc associer une vision industrielle de long terme à une évaluation continue des performances, des risques et des possibilités de diversification. Cette approche correspond au caractère adaptable du modèle JSF / EUAS.
8. Ester Boserup : la participation économique des femmes
Dans Woman's Role in Economic Development (1970), Ester Boserup analyse la place des femmes dans les structures productives et les transformations de leur participation économique au cours du développement. Ses travaux montrent notamment que les mutations économiques ne bénéficient pas nécessairement de manière équivalente aux femmes et aux hommes, particulièrement lorsque persistent des obstacles à l'éducation, à l'emploi, à la qualification et à l'accès aux ressources productives.
Application à JSF / EUAS
Les femmes occupent une place prépondérante dans la conception du programme. Le développement de l'emploi féminin, l'accès aux qualifications, la participation à l'entrepreneuriat et aux responsabilités économiques représentent des facteurs importants d'élargissement de la population active productive et d'amélioration des revenus. L'industrialisation et l'urbanisation peuvent contribuer à transformer les conditions économiques et sociales dans lesquelles s'exerce cette participation. Le modèle JSF / EUAS associe ainsi la transformation des structures productives à l'élargissement des possibilités économiques offertes aux femmes, considérées comme des actrices essentielles de la croissance et du développement des marchés.
9. Douglass North : institutions et sécurité des échanges économiques
Douglass North, notamment dans Institutions, Institutional Change and Economic Performance (1990), analyse l'influence des institutions, des règles et des coûts de transaction sur les performances économiques. La qualité de l'environnement institutionnel conditionne notamment la prévisibilité des échanges, la sécurité des contrats et les incitations à investir.
Application à JSF / EUAS
L'ampleur du programme et sa dimension internationale imposent une gouvernance rigoureuse, des engagements contractuels clairement définis et des dispositifs de contrôle adaptés. L'architecture du Groupe doit faciliter les relations entre investisseurs, entreprises, établissements financiers, partenaires industriels et États participants. La stabilité des règles internes, l'identification des risques, la conformité juridique et la capacité à faire respecter les engagements constituent des conditions essentielles de son fonctionnement. Ces dispositifs privés s'inscrivent dans le cadre juridique des pays concernés et des conventions internationales applicables. La qualité de la gouvernance du Groupe constitue ainsi un facteur de sécurisation des investissements et de réduction des incertitudes opérationnelles.
10. Harry Markowitz : diversification et maîtrise des risques financiers
Dans Portfolio Selection (1952), Harry Markowitz établit les fondements de la théorie moderne du portefeuille. Son apport central consiste à montrer que le risque d'un portefeuille ne dépend pas uniquement du risque propre à chacun de ses actifs, mais également des relations entre leurs rendements. La diversification permet ainsi, sous certaines conditions, d'améliorer l'équilibre entre rendement attendu et risque global.
Application à JSF / EUAS
La stratégie financière du Groupe repose sur une diversification des investissements entre pays, secteurs, entreprises, catégories d'actifs et zones géographiques. Cette diversification constitue l'un des principes de la protection du capital. Les activités de marchés financiers et de capital-investissement conduites par la JAF, les interventions de la JAB et les fonctions de stabilisation du JSSF s'inscrivent dans une architecture globale de répartition et de maîtrise des risques.
La diversification doit être complétée par des mécanismes de couverture, de provisionnement, de liquidité, d'assurance et de gestion des crises. L'intérêt de la référence à Markowitz est d'apporter un fondement théorique à la diversification financière, sans prétendre que celle-ci suffise à neutraliser les risques propres aux investissements industriels et aux marchés émergents.
11. Jacob Viner : intégration économique régionale et commerce international
Dans The Customs Union Issue (1950), Jacob Viner développe une analyse fondamentale des conséquences économiques de la constitution d'unions douanières. Ses travaux mettent en évidence deux mécanismes distincts :
La création de commerce, lorsqu'une réduction des barrières commerciales permet de remplacer une production nationale relativement coûteuse par des importations moins coûteuses provenant d'un pays partenaire.
Le détournement de commerce, lorsqu'une préférence tarifaire conduit à remplacer un fournisseur extérieur plus compétitif par un fournisseur appartenant à l'espace économique intégré, mais dont les coûts sont supérieurs. Cette distinction montre que l'intégration commerciale ne produit pas automatiquement une amélioration de l'efficacité économique. Ses résultats dépendent notamment de la structure des échanges, de la compétitivité des entreprises et des conditions tarifaires retenues. Elle constitue un fondement théorique important pour apprécier les avantages et les limites d'une union douanière.
Application à JSF / EUAS
Le Tarif Extérieur Commun d'Afrique Subsaharienne (TECAS) constitue l'un des instruments envisagés pour accompagner le développement industriel et l'intégration économique des pays participants. Son objectif est de contribuer à la constitution progressive d'un vaste marché régional, de favoriser les échanges entre les économies concernées et d'améliorer les conditions de concurrence auxquelles sont confrontées les productions locales. L'élargissement du marché accessible aux entreprises doit permettre d'augmenter les volumes de production, de favoriser les économies d'échelle, de développer les chaînes de valeur régionales et d'attirer des investissements industriels.
Le TECAS doit également contribuer à limiter certaines distorsions de concurrence liées aux importations susceptibles de compromettre l'émergence d'activités industrielles compétitives. La lutte contre les pratiques de dumping suppose, quant à elle, des instruments spécifiques compatibles avec les règles commerciales applicables. L'analyse de Viner conduit cependant à distinguer la création effective de valeur économique d'un simple déplacement géographique des échanges.
L'intérêt d'une production régionale ne réside pas uniquement dans sa localisation, mais dans sa capacité à développer l'emploi, les compétences, les investissements, la productivité et une compétitivité progressive. Le programme entend ainsi favoriser l'implantation d'entreprises industrielles sur le territoire africain, quelle que soit l'origine de leurs capitaux, dès lors qu'elles contribuent effectivement au développement de l'appareil productif régional.
La constitution du marché commun et la mise en place du TECAS interviendront progressivement. Leur préparation devra accompagner dès l'origine la stratégie industrielle, mais leur déploiement supposera des accords entre les États concernés et une adaptation aux conditions économiques et aux engagements internationaux applicables. Le développement des infrastructures, l'amélioration de la compétitivité et la constitution des premières chaînes industrielles contribueront à préparer les conditions d'une intégration commerciale efficace.
Articulation avec l'économie internationale
Le développement d'un marché africain intégré ne suppose pas une fermeture aux échanges avec le reste du monde. L'industrialisation nécessitera au contraire des importations importantes de machines, d'équipements, de technologies, de composants et de services spécialisés. Elle mobilisera également des entreprises, investisseurs, établissements financiers et partenaires industriels internationaux.
L'objectif consiste à organiser les conditions d'une montée en puissance de la production africaine, tout en préservant les complémentarités économiques avec les autres régions du monde. Les entreprises étrangères participant directement à l'industrialisation des pays concernés pourront ainsi bénéficier de l'expansion des marchés régionaux, tandis que leurs pays d'origine pourront profiter de l'augmentation des échanges commerciaux et des investissements.
Cette articulation permet de concilier la constitution d'un espace économique régional plus intégré avec le maintien d'une économie ouverte aux capitaux, aux technologies et aux échanges internationaux. Enfin, le TECAS relève d'une coopération économique entre États souverains. Sa mise en place n'implique pas la constitution préalable d'une fédération politique ni le transfert des activités et des actifs du Groupe JSF aux institutions publiques.
12. La cohérence économique du modèle JSF / EUAS du Big Push au TECAS
Les théories économiques présentées apportent des fondements reconnus aux différents mécanismes du programme. Leur contribution respective permet de comprendre les conditions de l'industrialisation, les dynamiques de croissance et les interdépendances entre investissements, production, emploi et marchés.
La singularité de JSF / EUAS réside dans leur combinaison au sein d'une architecture privée internationale capable de mobiliser des capitaux importants, de coordonner simultanément des investissements dans plusieurs secteurs et pays, de constituer des écosystèmes industriels et d'accompagner progressivement leur développement.
Cette architecture associe une impulsion initiale de grande ampleur, des investissements sélectionnés pour leur rentabilité et leurs effets d'entraînement, une gestion financière diversifiée et une capacité permanente d'adaptation. Le développement progressif du TECAS doit prolonger cette dynamique en favorisant l'intégration des marchés et l'expansion des échanges entre les pays participants.
Le modèle propose ainsi une réponse opérationnelle à des difficultés économiques analysées depuis plusieurs décennies, en réunissant dans une même organisation les capacités financières, industrielles et de coordination nécessaires à un programme d'industrialisation de grande ampleur.
Les modélisations financières, les analyses de risques et les hypothèses opérationnelles développées dans le dossier ont pour fonction d'en établir les conditions de faisabilité et d'en évaluer les résultats potentiels. Ajouté le 13/10/2026
Références bibliographiques principales
- Boserup, Ester (1970). Woman's Role in Economic Development.
- Gerschenkron, Alexander (1962). Economic Backwardness in Historical Perspective.
- Hausmann, Ricardo et Rodrik, Dani (2003). « Economic Development as Self-Discovery », Journal of Development Economics.
- Hirschman, Albert O. (1958). The Strategy of Economic Development.
- Kaldor, Nicholas (1966). Causes of the Slow Rate of Economic Growth of the United Kingdom ; (1970), « The Case for Regional Policies ».
- Krugman, Paul (1991). « Increasing Returns and Economic Geography », Journal of Political Economy.
- Lewis, W. Arthur (1954). « Economic Development with Unlimited Supplies of Labour », The Manchester School.
- Markowitz, Harry (1952). « Portfolio Selection », The Journal of Finance.
- Myrdal, Gunnar (1957). Economic Theory and Under-developed Regions.
- North, Douglass C. (1990). Institutions, Institutional Change and Economic Performance.
- Nurkse, Ragnar (1953). Problems of Capital Formation in Underdeveloped Countries.
- Porter, Michael E. (1990). The Competitive Advantage of Nations ; (1998), « Clusters and the New Economics of Competition ».
- Rosenstein-Rodan, Paul N. (1943). « Problems of Industrialisation of Eastern and South-Eastern Europe », The Economic Journal.
- Schumpeter, Joseph A. (1911). Theorie der wirtschaftlichen Entwicklung (Théorie de l'évolution économique).
- Viner, Jacob (1950). The Customs Union Issue.
Le modèle JSF / EUAS, sa conception et sa formalisation, ainsi que l’ensemble des analyses, modélisations, architectures financières et industrielles, textes, schémas, documents internes et contenus publiés qui en exposent ou en développent les différentes composantes, constituent un corpus dont Francis Journot est l’auteur.
Toute reproduction, copie, adaptation ou diffusion totale ou partielle de ces contenus sans autorisation préalable est interdite. Copyright © 2026 Francis Journot - All rights reserved.
Les principaux éléments constitutifs du modèle et les documents qui les décrivent ont fait l’objet d’un dépôt daté comprenant plusieurs pièces distinctes, destiné à en établir l’antériorité et à la faire valoir devant les tribunaux.